中美登月博弈,商业航天进入黄金时间?
来源:美股财经社
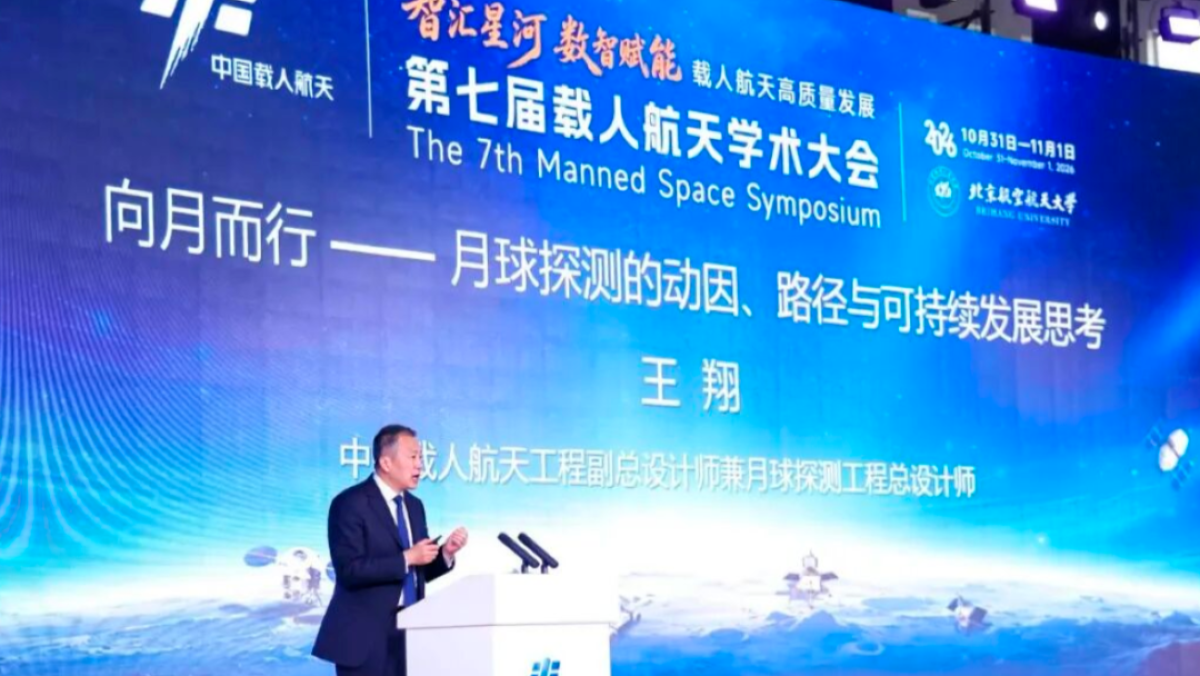
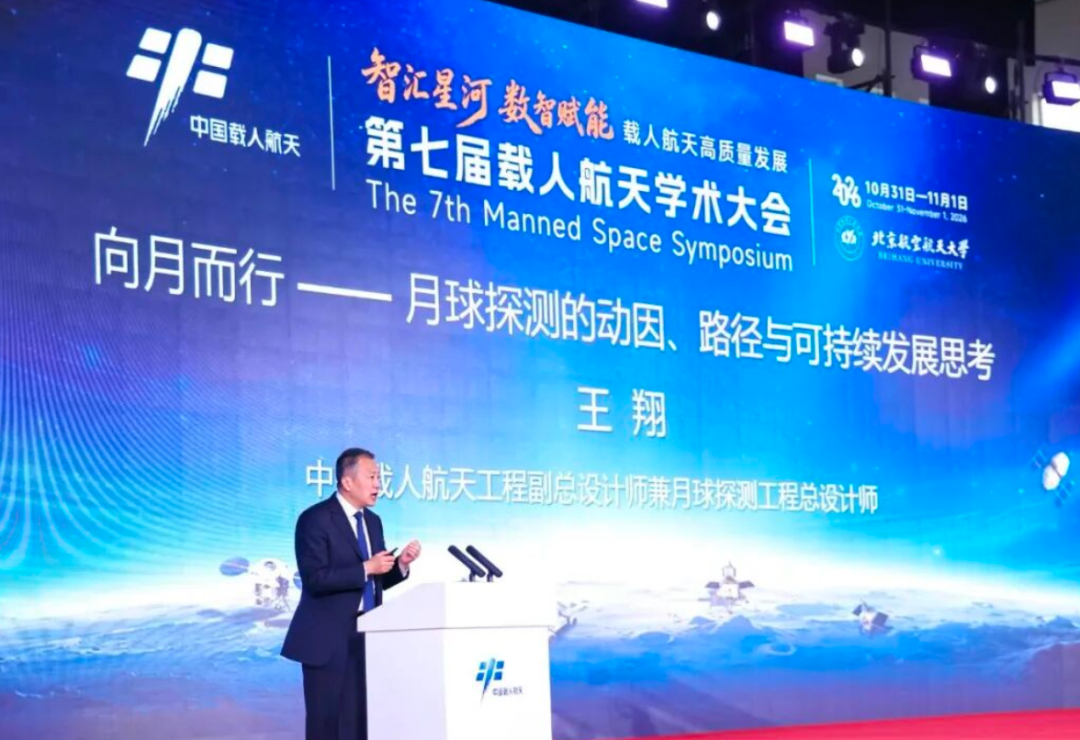
10月31日,中国公布了首次载人登月的乘组方案:三个人出发,两个人踏上月面。
一周前,NASA再次表态:2028年,美国宇航员一定会回到月球。
中美登月博弈,进入了倒计时。
但这一次,和半个世纪前的阿波罗时代有一个根本的不同:美国登月的主力着陆器,来自一家上市公司。
今年6月,SpaceX登陆纳斯达克。登月竞赛,第一次有了股价。
问题也随之而来:商业航天,真的进入黄金时间了吗?
01 大国登月博弈,第一次有了股价
6月12日,SpaceX以每股135美元在纳斯达克上市,代码SPCX,募资规模刷新美股IPO纪录。
接下来的四个多月,它的股价几乎就是一张星舰的“成绩单”。
上市一周后,股价冲上225美元以上的高点。7月,星舰测试发射在最后时刻因发动机点火问题中止,股价跌破发行价。7月24日那次试飞,星舰把星链卫星送了出去,但助推器13台发动机只有10台重新点火,坠入墨西哥湾,股价一度跌到108美元附近,不到高点的一半。
9月底,星舰第一次真正入轨,部署了26颗星链V3卫星,股价随即反弹。10月30日收盘,SPCX报134.72美元,又回到了发行价附近。
一涨一跌之间,市场在给同一件事定价:星舰到底能不能按时成熟。
而对登月来说,星舰最关键的考试还没开始。
星舰要飞向月球,必须先在地球轨道上反复“加油”。10月22日,NASA安全咨询委员会成员普雷考特估算,一次登月需要约22次加注发射;马斯克当天回应:太高了,6到8次就够。
NASA把船对船的加注演示排在2027年初。
这场考试的结果,既决定美国能不能在2028年登月,也会直接写进SpaceX的估值。
02 美国模式:政府当买家,公司接订单
阿波罗时代,NASA自己造飞船、自己定标准,承包商按图施工。
这一次,NASA更像一个大客户:它不再自己造着陆器,而是向商业公司“买服务”。载人着陆器交给SpaceX和蓝色起源,送科学仪器上月球的活儿,交给一批中小型商业公司。
订单正在变多。NASA计划把商业月球载荷服务(CLPS)合同的总上限,从26亿美元提高到42亿美元。
今年3月,直觉机器(LUNR)拿到1.804亿美元订单,用更大的Nova-D着陆器把7个载荷送往月球南极。6月,NASA又为“月球基地”项目一口气派出四次着陆任务:萤火虫(FLY)1.442亿美元一次,直觉机器1.483亿美元一次,Astrobotic 2.979亿美元两次。
萤火虫是这批公司里少有的“交过卷”的:2025年3月,它的蓝色幽灵号完成了首次完全成功的商业月面着陆。
但股价对订单极其敏感。5月26日,NASA把月球车等合同给了竞争对手,直觉机器当天大跌;同一天拿到新合同的萤火虫则上涨。
这就是美国模式的特点:政府是锚定客户,商业公司靠一张张合同活下去、长起来。
订单是真金白银,但离稳定盈利还有距离。按Motley Fool 10月中旬的数据,萤火虫和直觉机器的每股收益仍是负数,股价也都远低于52周高点。
03 中国模式:国家队牵引,商业航天跟上
中国登月走的是另一条路:国家工程打头,按图施工。
2025年8月,揽月着陆器完成着陆起飞综合验证;2026年2月,长征十号低空演示验证与梦舟飞船最大动压逃逸试验一次成功。按规划,2028年至2030年,文昌将执行3次无人绕月验证,再实施1次载人登月。
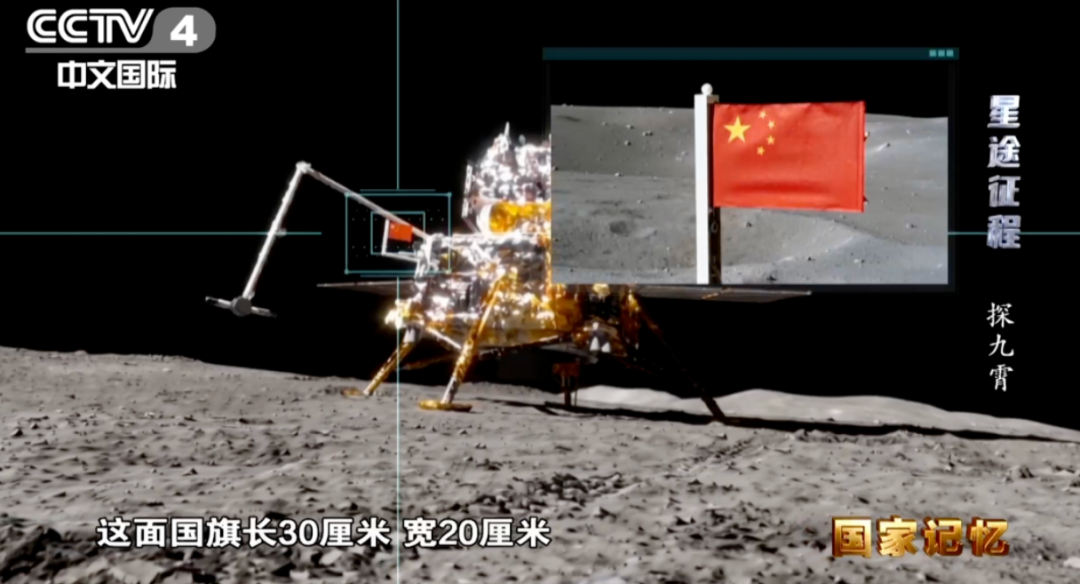
商业力量怎么进来?10月22日的一纸公告给了答案。
载人航天工程办公室面向国内征集揽月无人飞行的搭载载荷:总质量不超过50公斤,功耗一般不超过100瓦,不收搭载费,但研制和实施经费由申报单位自筹。
这和美国正好反过来。美国是政府花钱买商业公司的运力;中国是国家出运力,社会出项目和钱。
资本市场上,中国商业航天也在今年迎来了窗口。
2025年底,上交所把商业火箭企业纳入科创板第五套上市标准,允许未盈利企业上市。蓝箭航天成为首家获受理的企业,拟募资75亿元,隐含估值约750亿元。8月19日,蓝箭朱雀三号遥二成功入轨,一子级完成陆地回收。到今年6月,至少有15家商业航天公司启动了IPO进程。
但热度背后,账本很冷。
蓝箭航天2025年营收约5210万元,归母净亏损17.11亿元。9月30日,蓝箭、中科宇航、微纳星空的科创板IPO同日转入“中止(财报更新)”。这本身是因为财务资料过期的常规程序,当天共有58家企业同样中止,但也说明商业航天上市的节奏正在放缓。
美国的问题是订单够不够稳,中国的问题是能不能先活到赚钱的那一天。
04 黄金时间的另一面:三重风险
说商业航天进入黄金时间,订单、资本、政策三样东西确实都到位了。
但黄金时间,从来不等于稳赚的时间。至少有三重风险,投资者绕不开。
第一重,是技术风险。
星舰的每一次试飞,都在实时改写SpaceX的市值。在轨加注还没在太空里做成过,22次和6到8次之间的差距,本质上是成本和时间表的差距。商业着陆器也一样:月面着陆仍是高失败率的生意,一次侧翻就可能抹掉一家小公司的估值。
第二重,是估值风险。
SpaceX上市后股价从高点几乎腰斩,又反弹,又回落,波动远超普通大盘股。中国这边,蓝箭航天营收只有几千万元,估值却在数百亿元,市场买的是“中国版SpaceX”的预期,而不是现在的利润。
第三重,是政策风险。
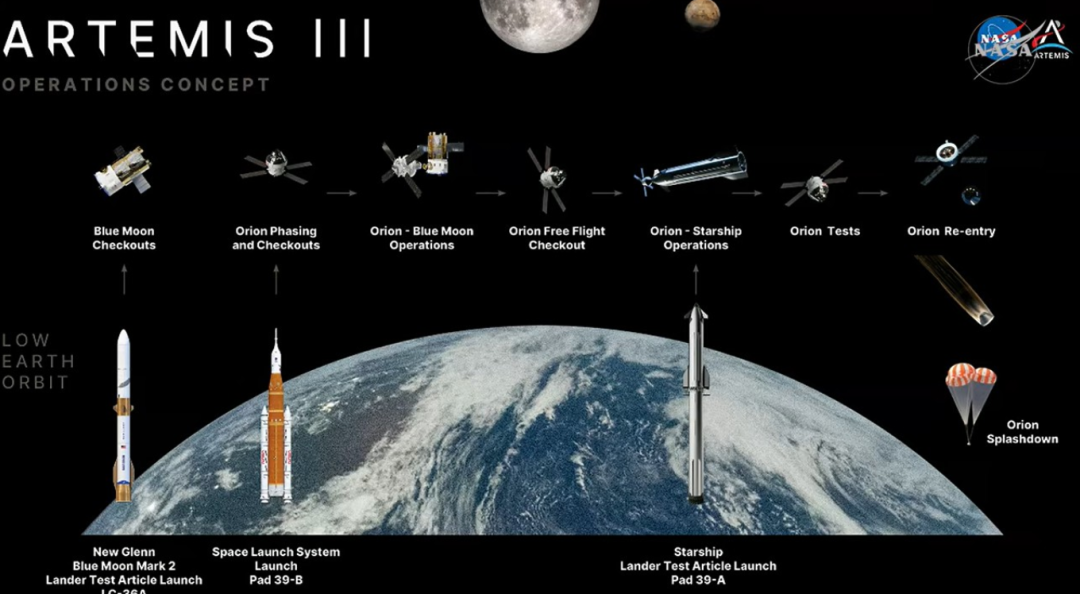
美国登月的订单,最终来自国会拨款。这一年里,NASA把阿尔忒弥斯3号从登月改成近地轨道测试,砍掉了月球门户空间站,合同格局随之重排。历史上,美国的月球计划随总统换届反复过不止一次,2028年又恰好是本届政府任期的最后一年。
中国的政策更连贯,但商业公司能分到多少国家工程的蛋糕,还要看后续的制度安排。
简单说:赛道是真的,钱也是真的,但每一家公司都还在考试。
05 接下来盯什么
回到标题的问题:商业航天进入黄金时间了吗?
如果“黄金时间”指的是关注度、订单和资本,答案是肯定的。中美登月博弈,第一次把一个国家工程,变成了资本市场可以定价的生意。
如果指的是稳定盈利,答案还没出来。
接下来一年,有几个节点值得盯住:
2027年初,星舰船对船在轨加注演示。这是美国2028年登月和SpaceX估值的共同分水岭。
2027年年中,阿尔忒弥斯3号近地轨道测试,检验两家商业着陆器的进度。
NASA的年度预算和合同分配,决定直觉机器、萤火虫等公司的订单能见度。
2027年3月1日,揽月载荷征集截止,可以观察中国商业力量参与国家登月工程的深度。
蓝箭航天等中国商业航天企业的科创板审核进展。
半个世纪前,登月是两个超级大国的国家工程。
这一次,它也成了一张资本市场的考卷。谁能把登月从一次壮举,变成一门持续的生意,谁才真正拿到了黄金时间的入场券。
风险提示:本文仅为行业信息梳理与分析,不构成任何投资建议。文中涉及的股价、估值数据截至发稿前公开信息,航天类股票波动较大,投资者应独立判断、审慎决策。