一年时间大败退?海信机器人被曝杭州裁员近百人,研发人员只剩几个
来源:深蓝科技
作者:卢文希
一则尚未获官方证实的社交帖,将海信旗下机器人业务推上舆论风口。
近日,有网友发帖称,海信机器人杭州分公司正在大规模裁员,近百名员工受到影响。
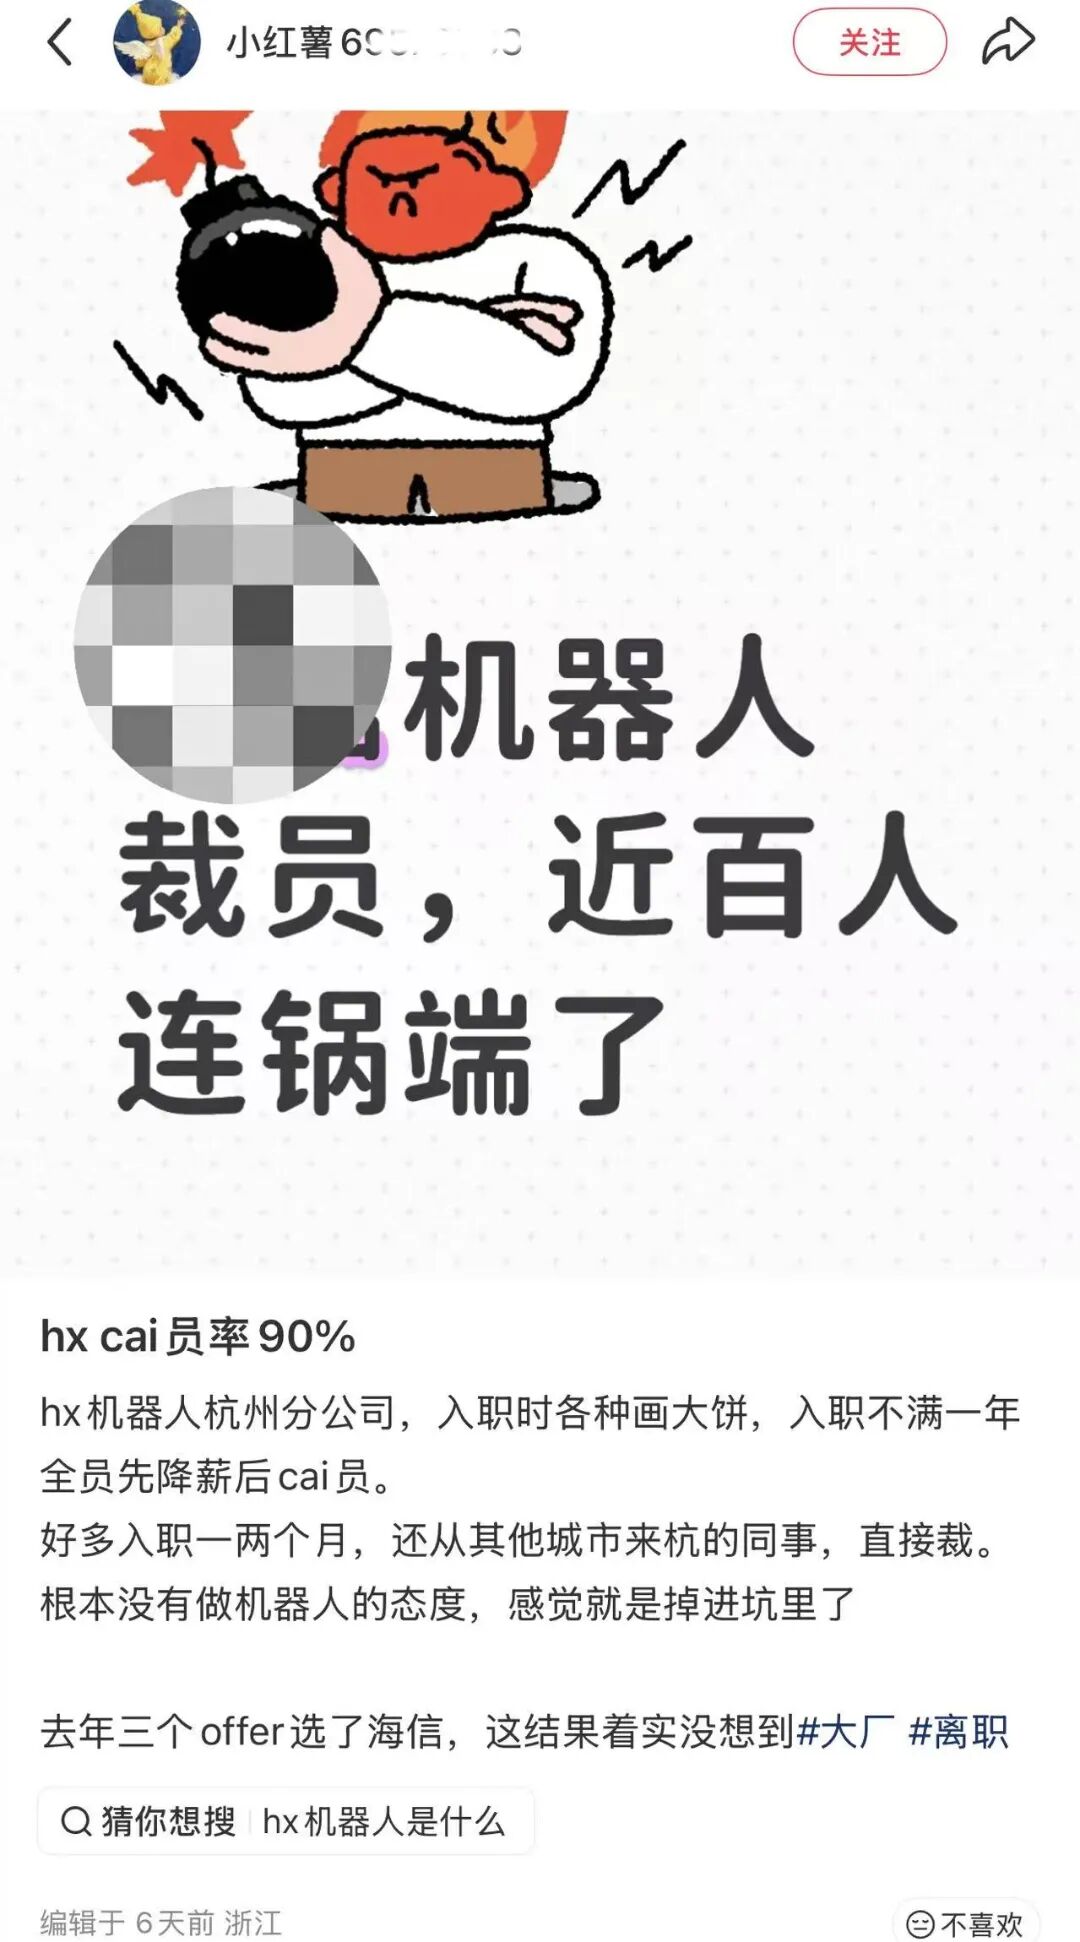
发帖人透露,涉事研发中心成立仅一年左右,今年六七月份还在持续扩招,9月便开始大规模裁员。
据其自述,自己2025年从三个offer中选择了海信,入职时公司“各种画大饼”,但“入职不满一年全员先降薪后裁员”。
尤其是机器人研发团队,其表示,裁员后仅剩5至6人,加上管理人员估计10人左右。
发帖人直言,公司“根本没有做机器人的态度”,认为当初入职掉进了坑里。
更值得关注的是,海信旗下陪伴机器人Moii的研发团队也疑似受到波及。
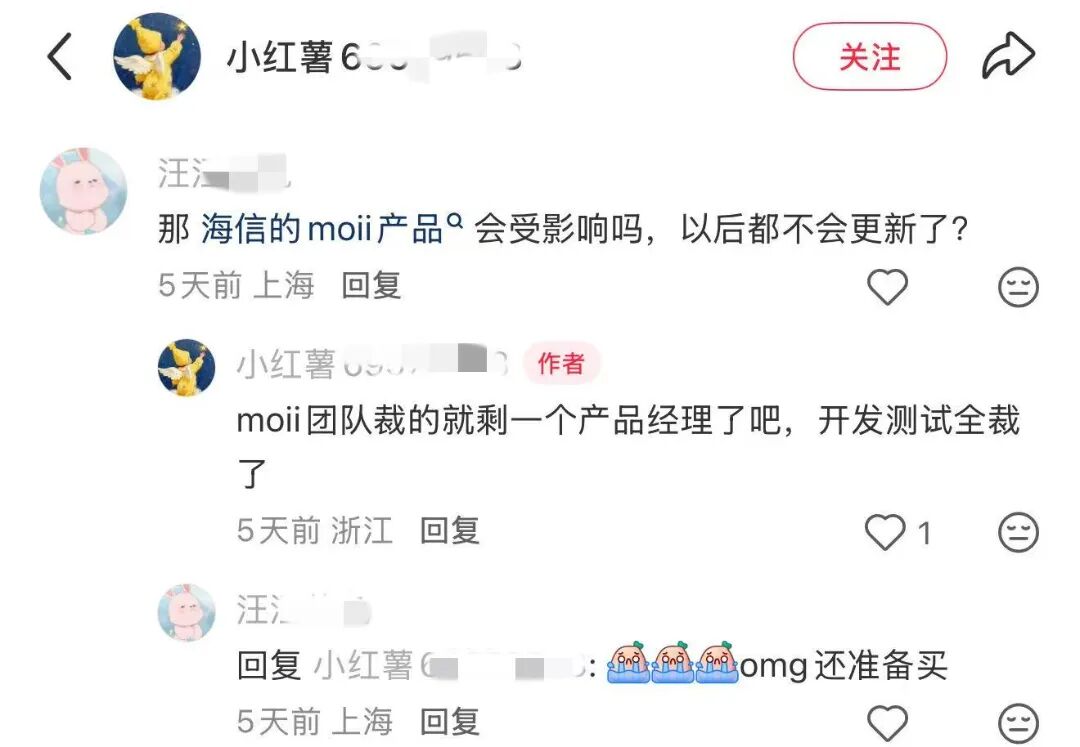
对于产品是否会受影响,发帖人表示,“Moii团队裁的就剩一个产品经理了吧,开发测试全裁了”。
11月1日,微信公众号“StrongerTang”也发布独家消息,称某知名大家电企业旗下机器人子公司近期发生大规模裁员,涉及不少试用期员工。
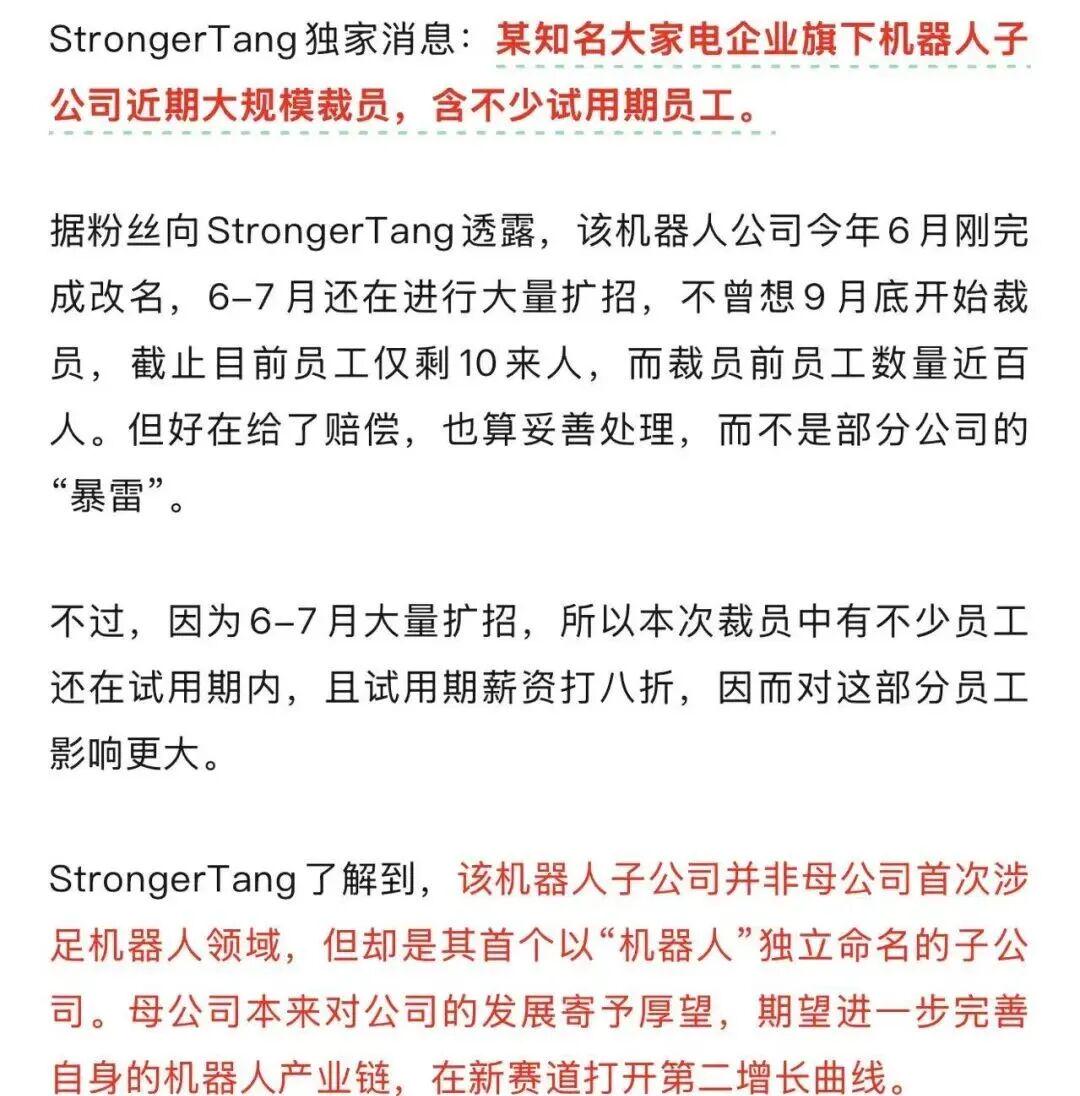
其披露的裁员细节与上述社交帖基本吻合,不过前者将裁员开启时间具体到了9月底。
该公众号还表示,据粉丝反馈,此次裁员提供了相应赔偿,整体处理相对妥善。
对于上述裁员消息,海信集团目前尚未进行公开回应。
01
海信布局机器人一年多,
业务开始收缩?
海信成立子公司专攻机器人赛道,并没有多久。
2025年5月,海信集团旗下上市公司海信家电(000921.SZ)与海信视像(600060.SH)共同在杭州成立海信星海科技(杭州)有限公司(下称“海信星海”),注册资本3000万元,双方各出资1500万元,分别持股50%。
2025年8月初,海信集团亲自上阵,增资后直接持有海信星海40%的股份,成为第一大股东,海信家电、海信视像的持股比例则分别降至30%。
海信没有选择总部所在地青岛,而是南下杭州布局机器人业务。2025年宇树科技“出圈”爆火后,杭州的人形机器人产业集聚效应进一步显现,全产业链相关企业突破700家。
对于传统家电企业而言,机器人业务被寄予了寻找新增长空间的期待。随着家电市场竞争加剧,具备环境感知、自主决策和物理交互能力的具身智能,被视为拓展智能硬件边界的重要方向。
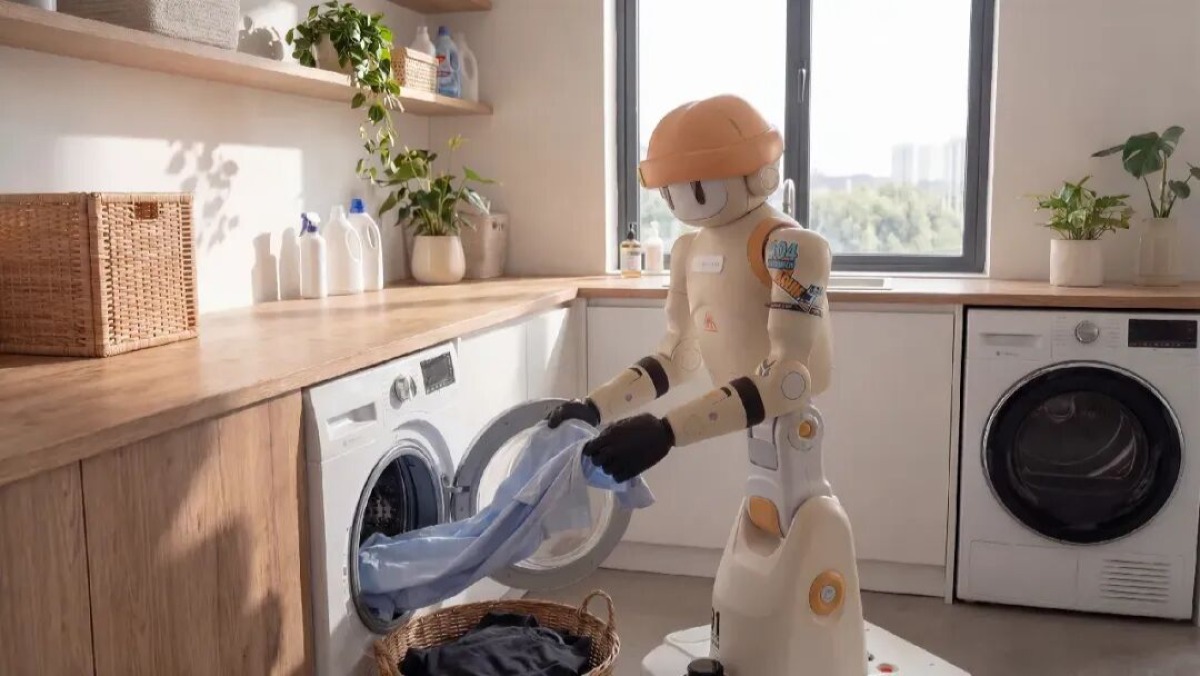
今年3月,在AWE2026上,海信首次面向国内公众展示三款机器人:管家机器人Savvy(赛维)、人形机器人Harley(哈利)和陪伴机器人Moii(毛依)。
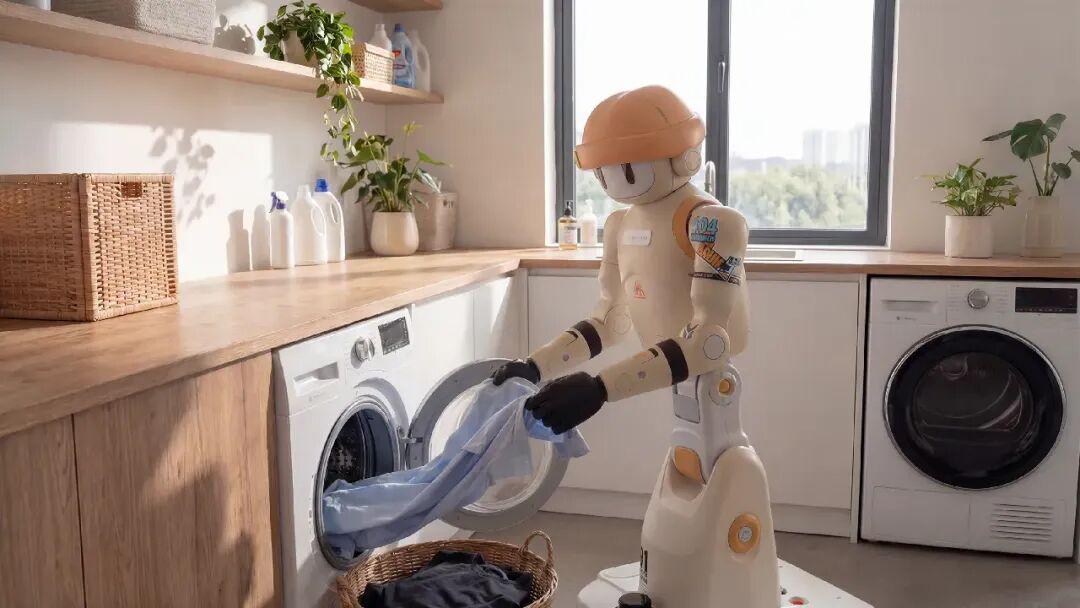
其中,Savvy采用人形上半身与轮式底盘结合的设计,可实现全屋家电联动控制,也能完成洗衣、备餐等家务;Harley是一款服务型机器人,主打迎宾接待与专业导购;Moii则面向儿童陪伴和老人看护场景。
参展一个月后,海信继续在杭州加码。天眼查显示,今年4月底,海元智和机器人(杭州)有限公司(下称“海元智和”)成立,注册资本3500万元,海信星海持股约85.71%,为控股股东。
值得注意的是,最新裁员爆料提及的海信杭州机器人公司6月“改名”,与上述工商信息并不完全吻合。海元智和于4月新设立,并非更名。
作为海信集团首个以“机器人”独立命名的子公司,海元智和承载着集团推进具身智能业务的布局意图。
不过,从产品亮相到商业化落地,仍有不短的距离。
海信家电半年报显示,2026年上半年,其对海信星海的投资亏损约580.35万元,较上年大幅增加。据此计算,海信星海同期亏损约1934万元。
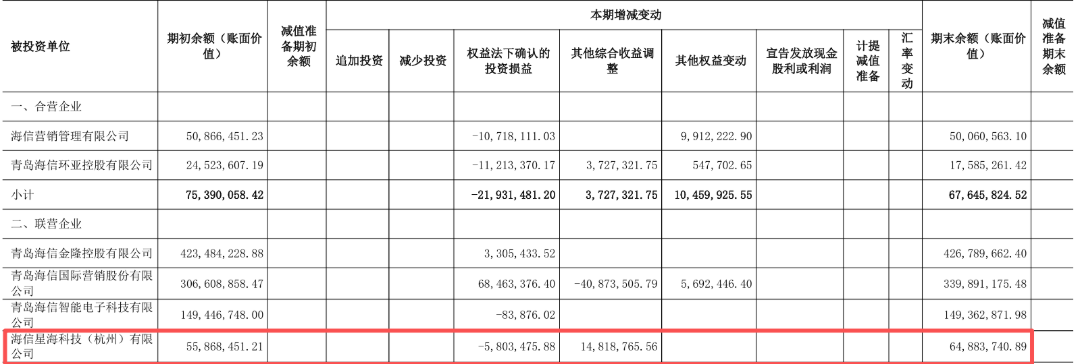
这意味着,虽然推出了一些产品,但海信机器人业务仍在继续亏损,符合具身智能行业现状。
如果裁员传闻属实,海信机器人业务在布局一年多后便出现人员收缩,或为止损之举。
02
机器人行业进入出清期
海信机器人业务裁员传闻尚待核实,但机器人行业正在经历一轮密集出清,已是不争的事实。
据钛媒体统计,2025年2月至2026年9月的19个月里,破产、解散、清算及业务线关停的机器人企业超过20家,覆盖至少11个赛道。
而且,其中不乏曾获一线资本青睐的明星企业。
盈合机器人成立于2020年3月,由美的创始人何享健之子何剑锋孵化, 曾获得字节、美团、金沙江创投等的投资,成立10个月估值便达到5亿美元,累计融资超过6亿元。
但今年8月,公司被深圳法院裁定受理破产清算,10月19日召开了首次债权人会议。它留给行业的最后经营数据是:2025年营收433万元、净亏损6700万元。
深兰机器人成立于2018年,其母公司深兰科技曾以140亿元估值登上《2023年胡润全球独角兽榜》。
今年5月,上海法院正式受理深兰机器人破产清算案,公示的五批职工债权合计超过2300万元,涉及102人。
老牌机器人独角兽达闼机器人也未能幸免。成立于2018年,其估值一度高达223亿元。2025年10月,北京市房山区人民法院正式裁定受理其北京子公司的破产清算案。
此外,获科沃斯、清水湾基金投资的泳池清洁机器人公司——智橙动力,因海外回款链条断裂及债务纠纷,于今年9月被申请破产重整。
最近一起,则是成立仅8个月的南京工业级四足机器人企业无境动力,被曝欠薪近800万元,实控人失联,经营陷入停摆。
这些案例背后,折射出的是资本投入与具身智能商业化进度之间的错位。
资本按照人形机器人即将大规模商业化的预期给出高估值,但企业的产品研发和市场落地速度并未跟上。
很多产品虽然已经完成现场演示,却尚未真正进入规模化应用场景,demo到持续产生收入,仍有很长一段路要走。
需求端的数据更能说明问题。据人形机器人场景应用联盟统计,2026年上半年,国内公开的人形机器人中标项目共218个,总规模17.23亿元。
其中,教育科研机构采购占比55.5%,政府及国资平台占20.6%,工业企业订单占21.1%。
宇树科技上市期间回应监管问询时也披露,2025年前三季度,其人形机器人收入中,科研教育占73.60%,商业消费占17.39%,行业应用仅占9.01%。
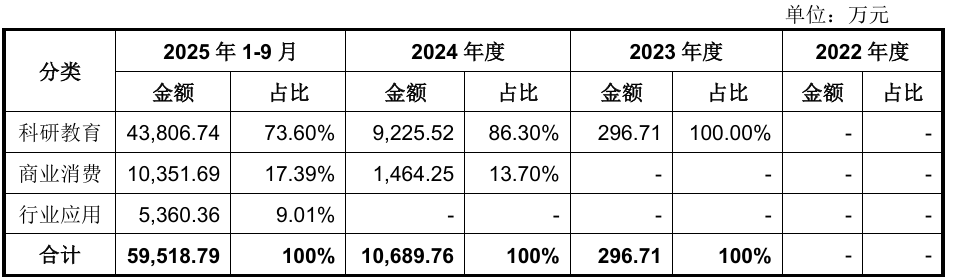
换句话说,当前人形机器人的主要买家仍集中在教育科研和政府相关领域,真正来自工业生产场景的需求尚未形成规模。
小鹏人形机器人业务初代核心元老施晓鑫今年6月离职前,曾在公司内部提出一个问题:“1万台机器人造出来放在哪里?”
这也是整个行业必须面对的现实:资本可以迅速推动产能扩张,却无法同步创造市场需求。
当机器人还无法进入足够多的真实应用场景,制造能力跑得再快,也难以转化为可持续的商业回报。
03
结语
目前,机器人行业正经历一轮去泡沫式调整。
资本逐渐回归理性,资源也将向拥有核心技术和真实落地订单的企业集中。
海信裁员传闻爆出,再结合盈合机器人破产一事,表明传统家电企业布局具身智能仍面临着不小的挑战。
虽然这类企业拥有资金、供应链和品牌优势,但同样无法轻易跨过机器人商业化的门槛。