
来源:美股财经社
上周Meta因AI开支大跌7%,下周谷歌、微软、亚马逊的资本开支数字,将决定AI交易的下一步方向
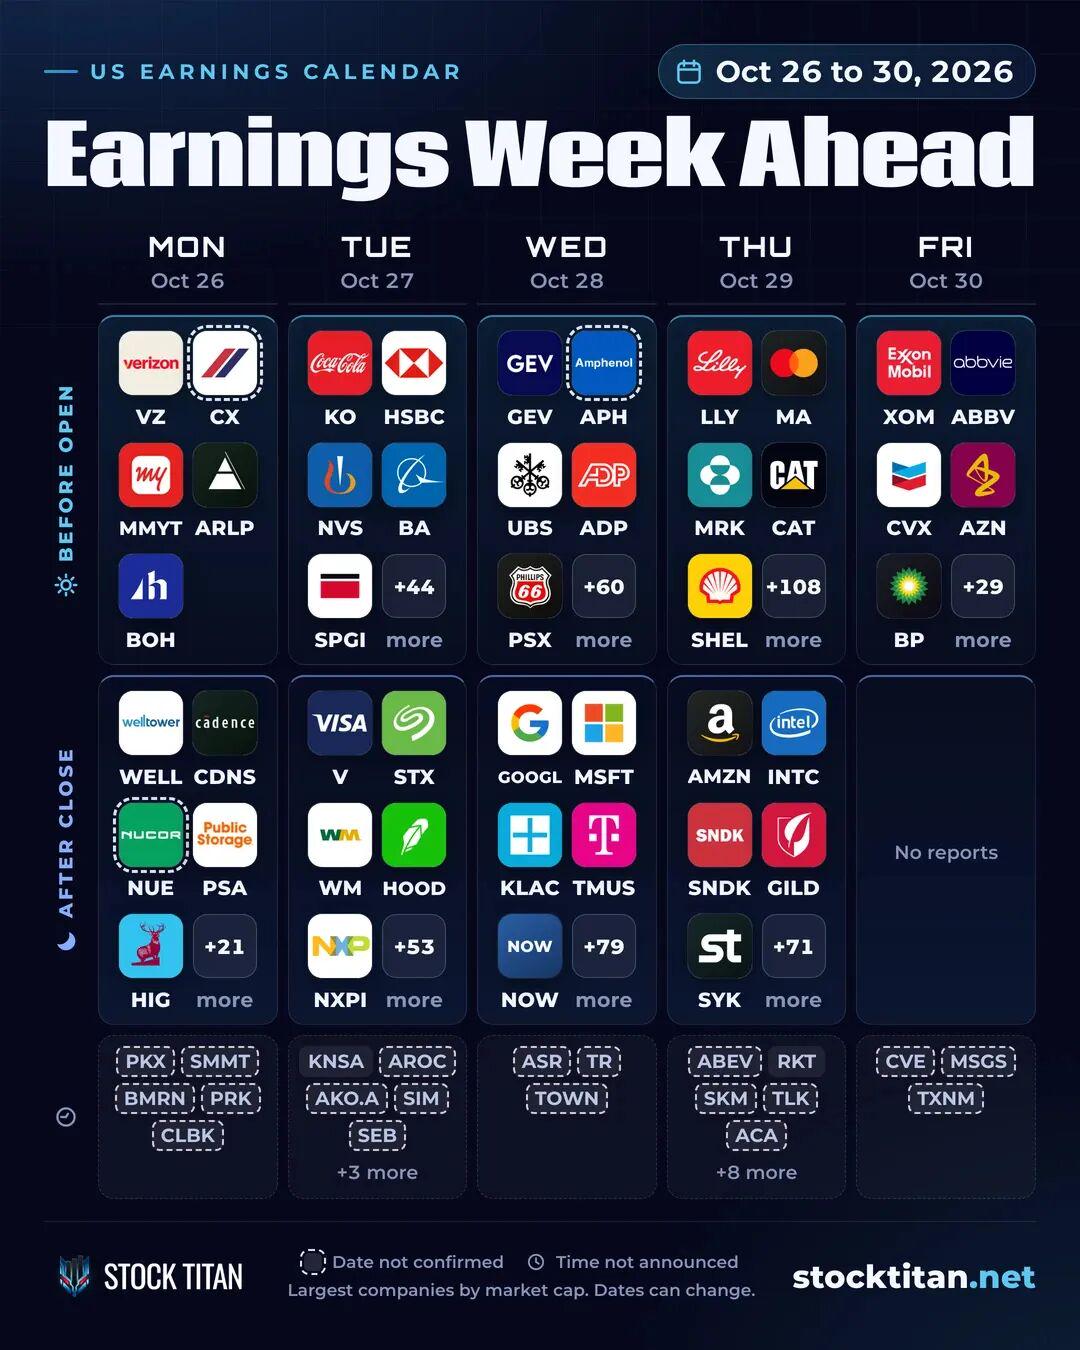
美股即将迎来本轮财报季最重要的一周。
路透将下周称为对“摇摇欲坠的AI行情”的关键考验:三大云计算巨头谷歌、微软和亚马逊将领衔发布财报,约三分之一的标普500成分股将在这一周公布业绩;美联储周三的议息会议,也可能搅动市场。按纳斯达克的数据,谷歌、微软和亚马逊三家公司的市值合计约10.9万亿美元。
这周的分量,要放在上周的背景下理解。上周四,Meta公布三季报,营收同比增长26%,股价却大跌约7%,原因是巨额AI资本开支导致其自由现金流自2012年以来首次转负,违约保险成本也升至历史新高。Meta的下跌拖累整个AI板块,纳指100成分股中的22家芯片和存储公司当天全部下跌。
BakerAvenue财富管理公司首席策略师King Lip说:“我认为财报将决定这一轮科技股回调是买入机会,还是更深调整的开始。我们需要的,就是又一轮非常强劲的财报。”
周二晚间:SK海力士,长鑫冲击后的第一份答卷
对中国读者来说,这周第一个看点出现在美东时间周二晚间。SK海力士将在首尔时间10月28日上午9点前发布三季报,随后举行电话会,对应美国东部时间周二晚间。
这是本月中旬长鑫存储宣布4F²技术突破、引发全球存储股暴跌之后,SK海力士交出的第一份成绩单。当时SK海力士单日暴跌超过10%。
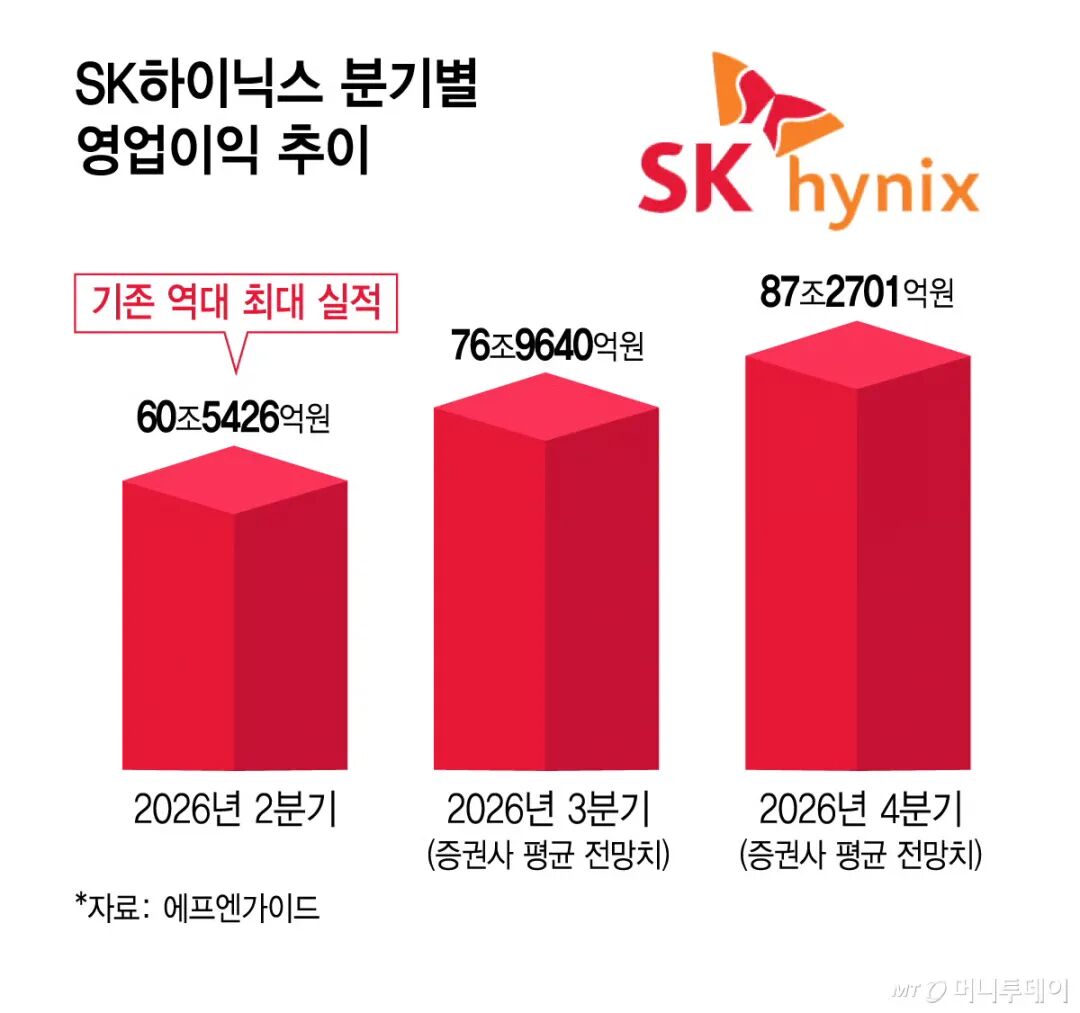
市场预期依然非常乐观。据金融数据提供商FnGuide统计,SK海力士三季度营业利润的一致预期为76.964万亿韩元;如果兑现,将是其自去年二季度以来连续第六个季度创下纪录,营业利润率预计约为78.4%。管理层对明年存储价格和出货量的判断,以及新的股东回报计划,都是市场关注的重点。
电话会上,SK海力士会如何评价长鑫的威胁,是检验“存储超级周期”能否延续的关键信号。
周三:美联储和两家云巨头同一天
周三是全周最密集的一天。美联储将在下午2点公布利率决议;谷歌和微软在当天收盘后发布财报;苹果也将在同一天举行产品发布会。
美联储大概率按兵不动。截至10月22日,CME FedWatch工具显示,市场认为美联储10月维持利率不变的概率约为90.6%。但在9月CPI同比上涨3.7%、超出预期之后,市场将紧盯会后声明的措辞,判断年内是否还会加息。
微软的财报可能尤其受关注,投资者将在Azure的强劲需求,与不断攀升的资本开支和AI回报问题之间进行权衡。
对中国读者来说,苹果发布会也值得留意。苹果此前确认,搭载阿里千问模型的Apple Intelligence将于10月下旬在中国推出测试版。如果测试版在本周上线,将是阿里在股价跌破100港元后迎来的一个重要利好。
周四:亚马逊、英特尔和GDP
周四将公布三季度GDP初值和9月核心PCE物价指数,经济学家预计GDP年化增速为3.0%;亚马逊在当天收盘后发布财报。英特尔也将在10月29日发布财报。
英特尔这份财报,是华人CEO陈立武宣布拿下特斯拉14A代工订单后的第一份季报。摩根大通刚刚把英特尔的评级从“减持”上调至“中性”,但仍认为其外部代工业务规模偏小。电话会上,陈立武对14A制程进度和外部客户的最新表态,将决定这轮反弹能否持续。
此外,亚马逊此前给出的三季度营业利润指引为225亿至265亿美元,AWS的增速和资本开支,将和谷歌、微软的数字一起,构成对AI投资周期的完整检验。
投资者到底在看什么
Hennion & Walsh资产管理公司总裁兼首席投资官Kevin Mahn表示:“财报对于AI交易的整体信心,以及这些支出还能持续多久,至关重要。”
Meta的教训说明,市场的定价逻辑已经变了:营收增长不再足以支撑股价,投资者开始用现金流来衡量AI投入的回报。下周三家云巨头面临的问题和Meta一样:钱还要花多少,什么时候能赚回来。
截至目前,已有100多家公司公布业绩,标普500成分股三季度盈利有望同比增长超过32%。好消息是,整体盈利依然强劲;坏消息是,在AI开支创纪录的背景下,“强劲”可能已经不够了。
