

人形机器人突然卖爆了。
最近,权威机构弗若斯特沙利文发布《2026年全球人形机器人市场研究报告》。数据显示,2026年上半年,全球人形机器人销量达3.6万台,实现收入5.4亿美元。
这个数字有多猛?要知道在2025年全年,全球人形机器人销量才3.5万台,收入5.0亿美元。也就是说,2026年刚过半,销量与收入就已经双双超越了去年全年。
过去很多人总觉得人形机器人还是个大号玩具,干不了什么实事,但沙利文这份报告用数据告诉大家,机器人已经在加速跑进真实产业了。
如果进一步把这3.6万台拆开来看,你还会发现,卖得最多的那批机器人,并不是赚钱最多的。另一群走高客单价、高技术壁垒路线的“硬核玩家”,才是正儿八经在“闷声赚大钱”。
01
5800台贡献了六成收入,说明了啥
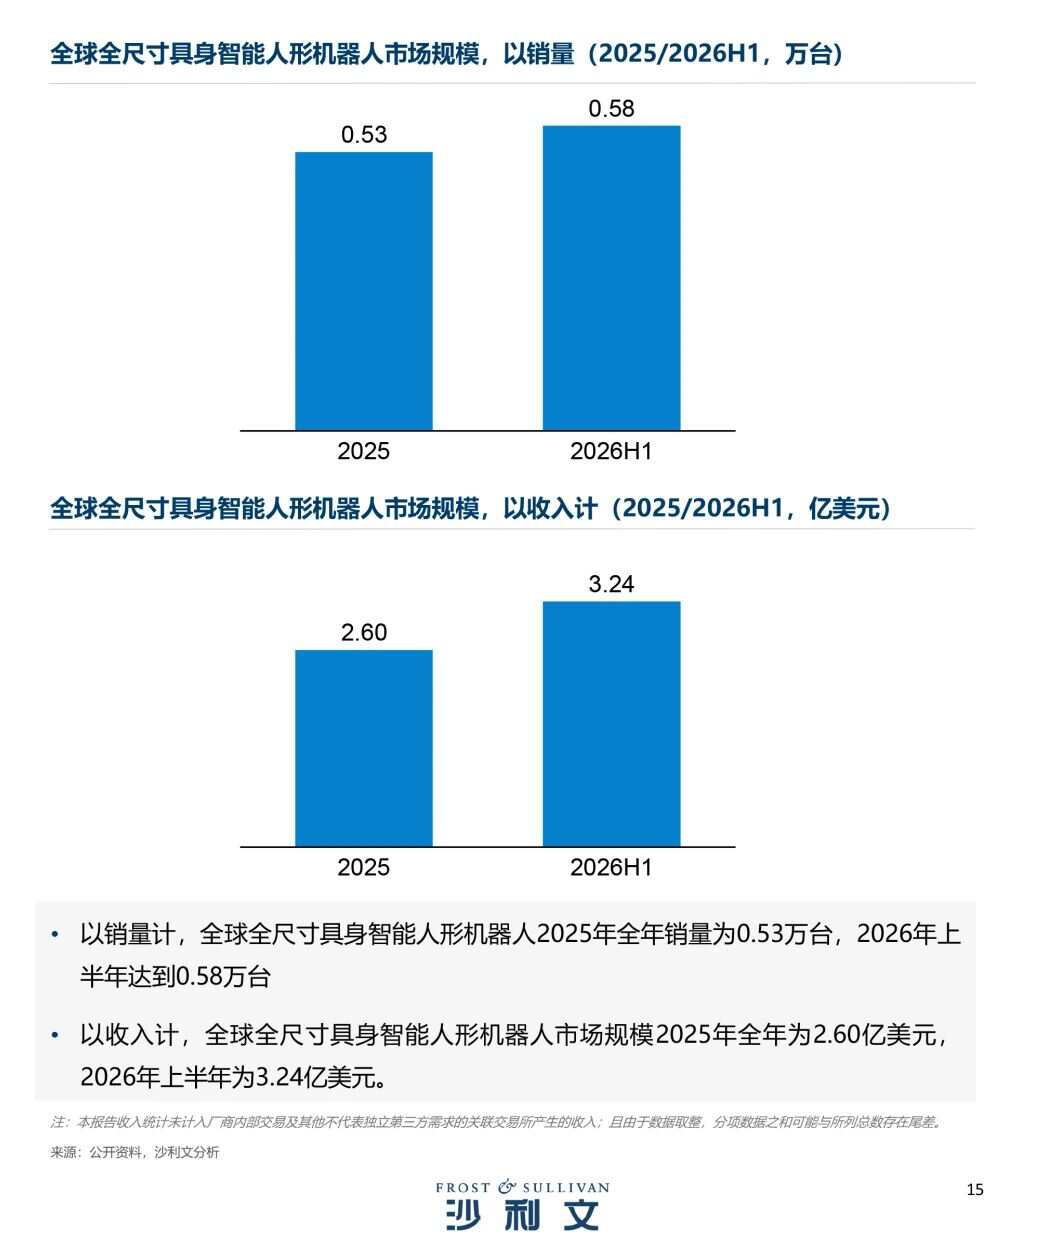
2026年上半年,全球人形机器人一共卖出3.6万台。其中,全尺寸人形机器人销量约8400台;而搭载高端算力与大模型、具备真正自主作业能力的全尺寸具身智能人形机器人,只有5800台,仅占全球总销量的约16%。
但就是这看似不起眼的5800台,狂揽了3.24亿美元收入,直接扛起了整个市场5.4亿美元总收入的60%。
另一边,小尺寸机器人则在销量上占据绝对优势。
沙利文报告显示,身高低于100厘米的小尺寸机器人上半年卖出了1.97万台,占到全球总销量的一半以上。但反映到收入上却只有1900万美元,占比甚至不到4%。
这两组反差强烈的数字表明,人形机器人行业已经出现极其明显的“量价分化”。销量多,不等于含金量高。真正昂贵的,是那些能按照成年人的身高、力量和作业习惯,直接深入生产一线干活的机器人。
按照沙利文的定义,全尺寸具身智能人形机器人通常身高不低于160厘米,本体AI算力达到200 TOPS以上,同时具备非遥控、非预编程的自主作业能力。
翻译成大白话,就是这类机器人真正具备了独立“干活”的能力。它们不仅能搬运、上下料,还能搞定复杂装配与巡检,是名副其实能创造经济价值的生产力工具。这也正是为什么同样叫人形机器人,单价与商业价值却能拉开天壤之别。
沙利文还将人形机器人的应用划分为四类场景:娱乐表演、科研教育、数据采集和生产作业。
从历史演进来看,娱乐表演与科研教育是人形机器人早期商业化的孵化器。然而,真正决定产业上限、具备无限规模化潜力的,必然是生产作业场景。
机器人跳舞、跑步、踢球,或者在实验室里演示各种高难动作,解决的是把“人形机器人”从概念拉进现实的问题。但到了商业化决胜阶段,最难啃也最诱人的硬骨头,依然是工业生产。
数据显示,2025年全球生产作业场景的人形机器人收入只有4700万美元;而到了2026年上半年,这一数字已激增至7800万美元——仅用半年时间,就比2025全年高出了65.9%。销量也从2025全年的700台跨越式增长至1200台。
虽然绝对规模还在起步期,但其增长势头已经显著跑赢了其他场景。
原因其实很简单。机器人在舞台上翻跟头,观众会鼓掌,但机器人在工厂里稳定连续工作,客户才会掏出真金白银。
02
优必选,赢麻了
一台机器人每天能干多少活?能持续稳定工作多久?能否灵活适应不同工位?出了故障怎么维护?多久能帮工厂把采购成本赚回来?对任何一家制造型企业来说,他们关心的只有这些硬核问题。
沙利文报告显示,2025年至2026年上半年,全球人形机器人收入TOP5厂商全部是中国企业,合计斩获了超过50%的市场份额。
而在这一技术与商业化交织的高壁垒赛道上,优必选成为了最亮眼的领头羊。
从总体市场来看,2025年优必选收入8.7亿元、出货13,838台,以24.8%的收入市占率摘得全球第一;到了2026年上半年,优必选以6.2亿元人民币的收入、16.5%的市场份额登顶全球人形机器人厂商收入榜首,半年销量突破1.6万台(达16,123台),持续稳居榜首。
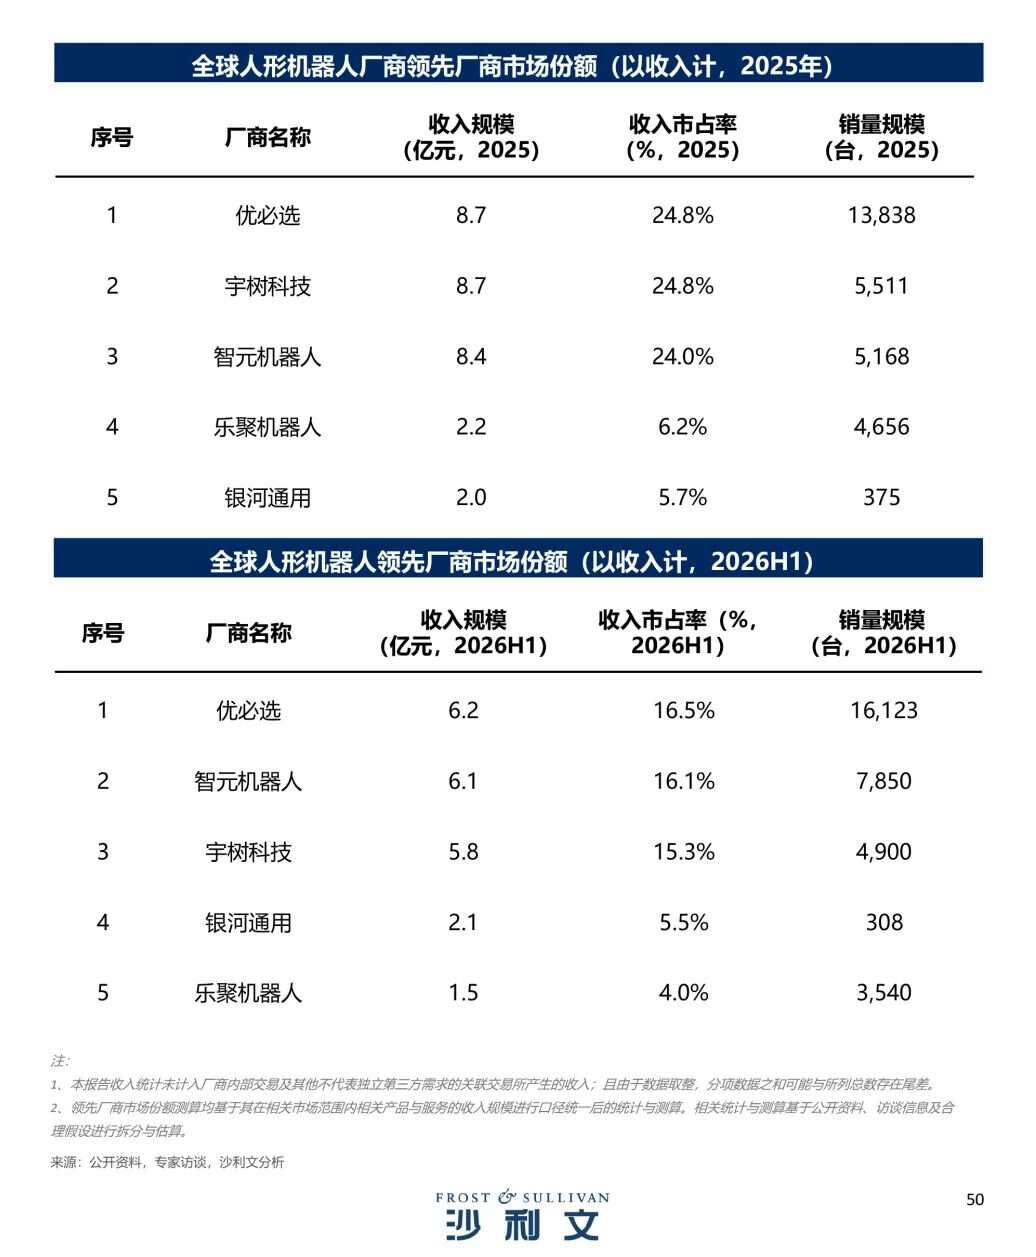
值得一提的是,该报告在统计收入时剔除了厂商内部交易及关联交易,仅计入独立的第三方实际需求,因此统计口径相当严谨。
而相比总体销量的领跑,优必选在“全尺寸具身智能”这一高含金量细分赛道的表现更具说服力。
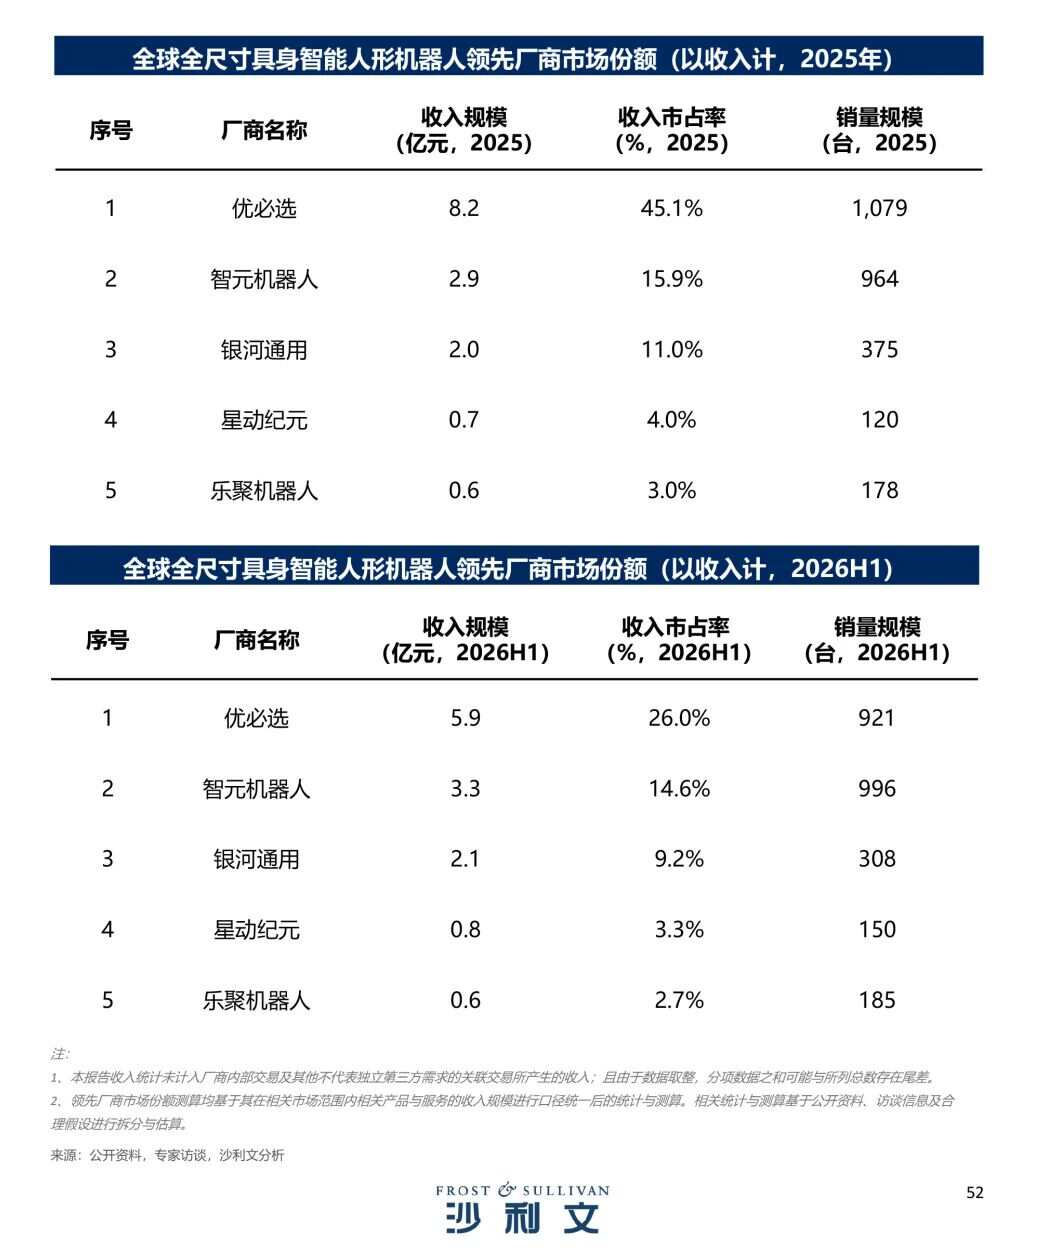
2025年,优必选在该领域斩获8.2亿元收入,拿下了45.1%的近半壁江山;2026年上半年再入账5.9亿元,以26.0%的市场份额继续稳居全球第一。智元机器人、宇树科技、银河通用、乐聚机器人等紧随其后。
如今,汽车制造、3C电子、工业物流等高精度行业,正成为人形机器人验证真实需求的试金石。
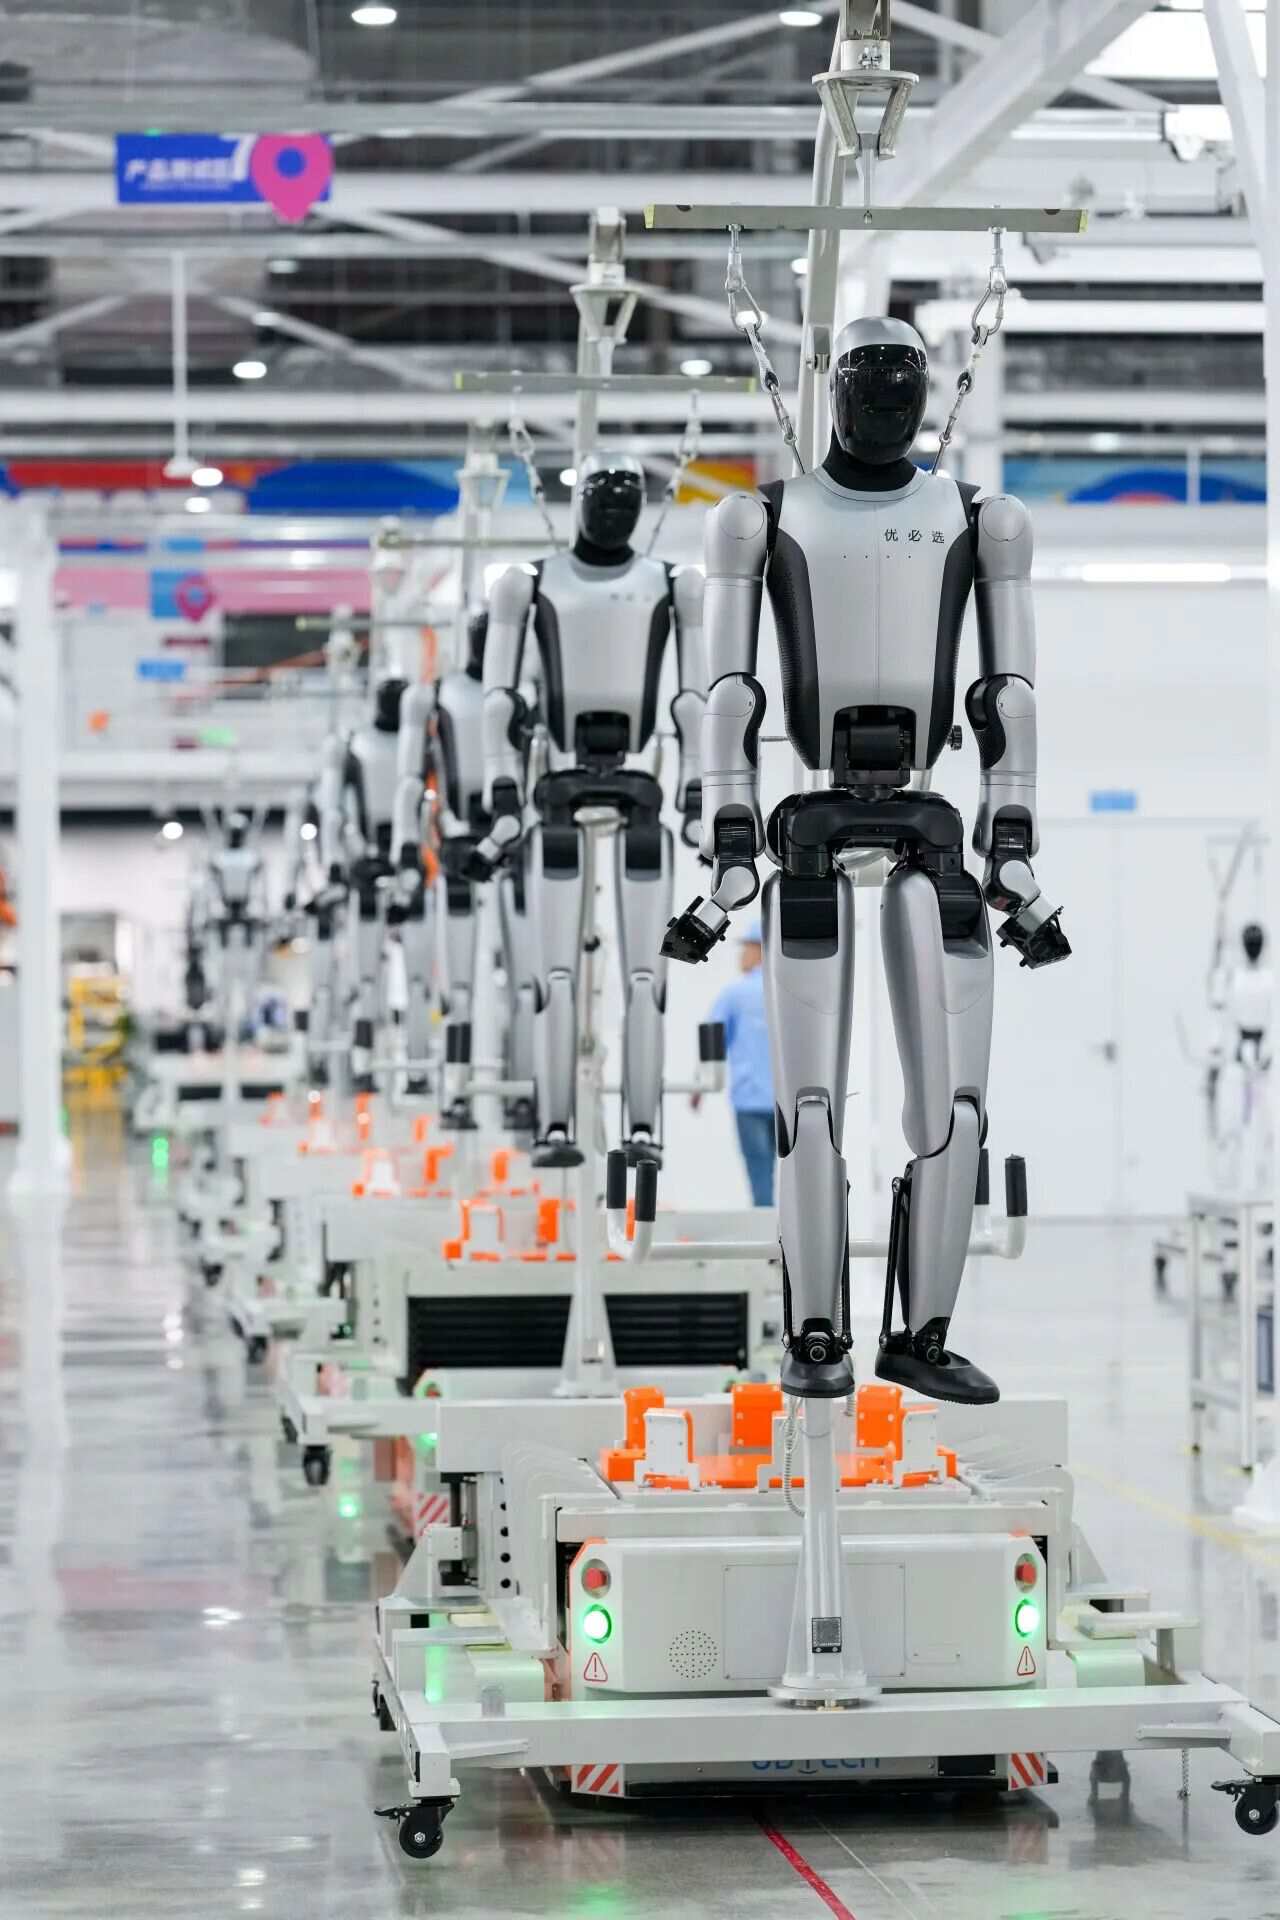
今年9月,优必选工业人形机器人超级智慧工厂投产,规划年产能超过1万台。
从产线上的零部件搬运、精密上下料到复杂的质量检测,优必选的工业人形机器人(如Walker S系列)已成功进入多家知名车企及电子制造巨头的产线,开展实景验证与小批量交付。
不过,产能大增本身并不足以让人盲目乐观。毕竟,机器人能不能造出来,解决的是供给能力,而客户愿不愿意持续买单、批量复购,解决的才是商业活路。
因此真正值得行业观察的,是这些机器人进入工厂后,能否顺畅地从客户试点走向付费部署,再一路跨越到常态化运营与大规模复制。
这正是人形机器人全行业接下来要跨越的最艰难、也最关键的一道关卡。
03
结语
2026年上半年的3.6万台成绩单,向全行业宣告了人形机器人时代的加速到来。然而,在热闹的销量数据背后,行业的分化与洗牌正在剧烈加剧。
走表演展示和轻量教学路线的机器人们,虽然烘托了市场氛围,但难以触及产业的核心价值;而以优必选为代表的原生头部厂商,通过专注全尺寸具身智能技术,深耕工厂与物流等生产作业场景,正在抢先吃下产业最具含金量的一块蛋糕。
当行业竞争从炫技式的“机器人比赛”彻底切入残酷的“商业化比赛”,未来的胜负手属于谁的机器人能够率先走进工厂、走进真实场景,稳定、高效地干好每一道工序。
在这场硬核较量中,高壁垒的全尺寸具身智能机器人,注定将继续扮演“闷声赚大钱”的主角。