

来源丨深蓝财经
撰文丨王鑫
三天,福建富豪轰轰烈烈的跨界“追光”,草草落幕。
提前异动、连续涨停、一字跌停、闪电监管、标的疑点缠身——“五张牌”,全齐了。
这大概是A股史上最戏剧的闪电终止收购案。
01
暴涨过山车
收购预案仓促作废
10月11日晚间,福建老牌百货上市公司东百集团扔出重磅公告。
全资子公司拟斥资3.16亿元,拿下杭州快灵光电52.67%股权,一头扎进当下最热的AI光芯片赛道。
百货零售撞上硬科技,市场瞬间炸开。
公告披露还不到两小时,上交所火速下发监管工作函,问责范围覆盖上市公司、董监高、控股股东、实控人,态度毫不含糊。
但监管挡不住资金的疯狂。
10月12日、13日,东百集团连续涨停,14日午后再度摸到涨停价,随后回落。短短三个交易日,股价最大涨幅33%,市值凭空暴涨近30亿元。
值得玩味的是,收购公告披露前,10月9日股价已经提前大涨7.29%。
股吧里,无数散户被 “百货转型芯片” 的故事打动,冲进场内博弈新故事。有人笃定,这是传统企业拥抱新质生产力的转折点,吃肉机会就在眼前。
戏剧性的反转,来得猝不及防。
10月14日晚间,一纸终止公告轰然落地。理由轻描淡写:交易各方未能就关键条款达成一致意见。
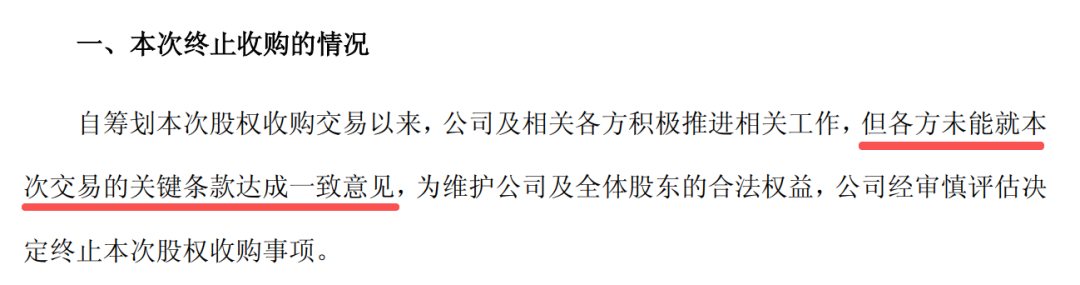
从抛出收购预案,到宣告彻底放弃,仅仅3个自然日。从头到尾,双方没签任何具备法律约束力的股权转让协议,一切只停留在预案意向阶段。
10月15日开盘,东百集团直接一字跌停,截至收盘,板上封单超100万手,数十亿资金被困在高位。
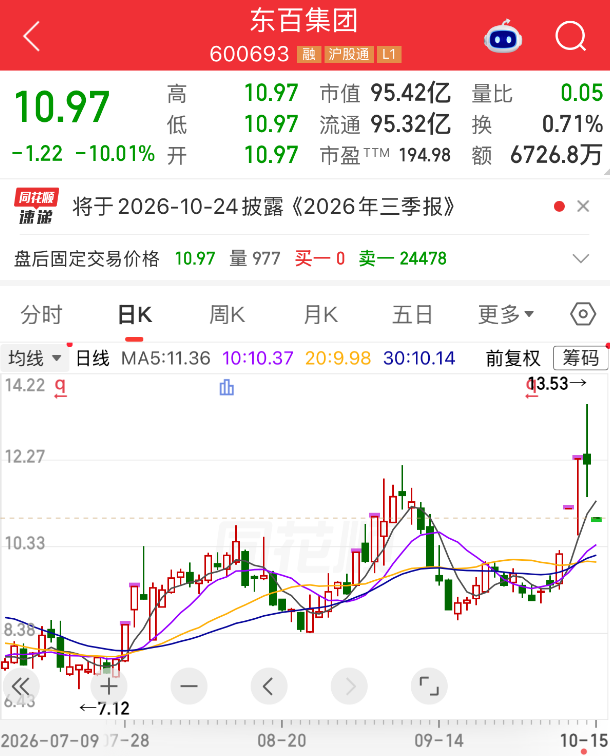
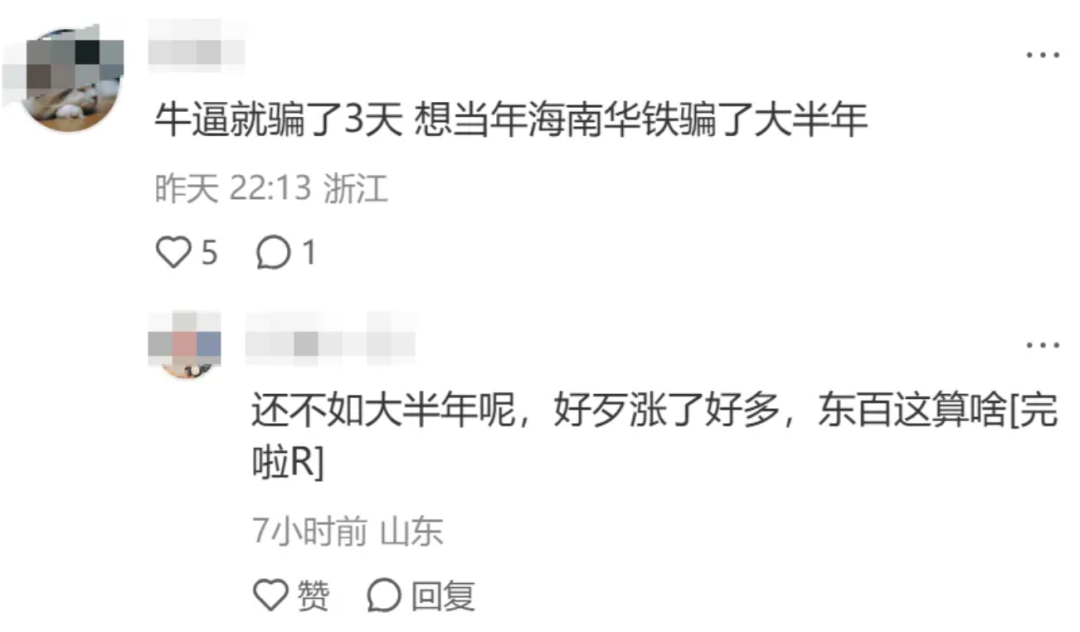
前两日追高入场的股民,一夜之间坐完一趟垂直过山车。股吧里满是愤怒的吐槽:“重组失败好歹要有个过程,几天就终止,拿散户当儿戏?”“这和讲故事割韭菜有什么区别”,还有股民自嘲,别的题材骗局能演大半年,这一场只演了三天。
02
百货老店债务重压
80亿资产已抵押
这出闹剧背后,是上市公司真实的生存困境。
东百集团是福建老牌百货,创始于1957年,是福建省最早一批上市商业企业,如今以“商业零售+仓储物流”为双轮驱动。
2020年新实控人施文义上位,闽系富豪,母亲郑淑芳曾是胡润百富榜座上宾,身家估摸八十亿级别,掌舵东百与中联两大商业帝国。
但这些年,传统百货增长已经摸到天花板。公司营收常年低于19亿,扣非净利润长期在几千万级别徘徊,增长空间已经见顶。2026上半年营收9.44亿,扣非净利润7032.55万,只能维持微薄的基本盘。
账面的债务压力,才是真正悬在头顶的利剑。
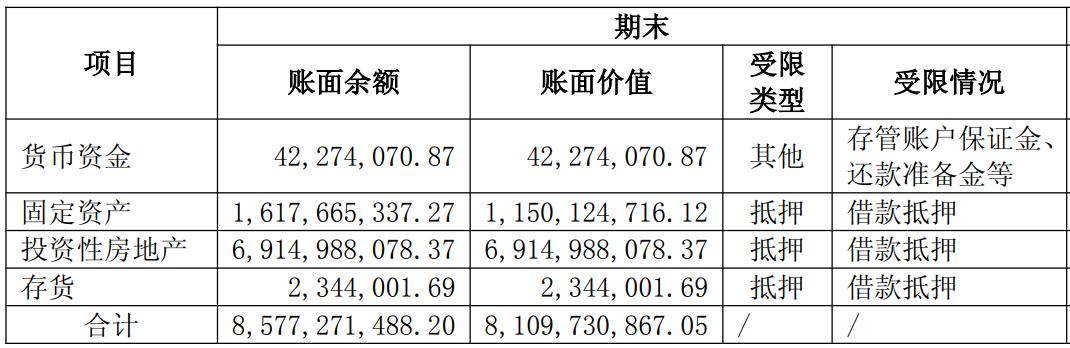
截至半年报,短期债务接近30亿元,长期借款叠加租赁负债超40亿元,但账面货币资金不足7亿元,资金缺口巨大。公司受限资产规模已经突破80亿,大量房产、投资物业被抵押质押。
东百集团早年合资开发的重资产商业大盘兰州中心,项目建设期总投入高达43亿元,成为债务包袱的重要源头。
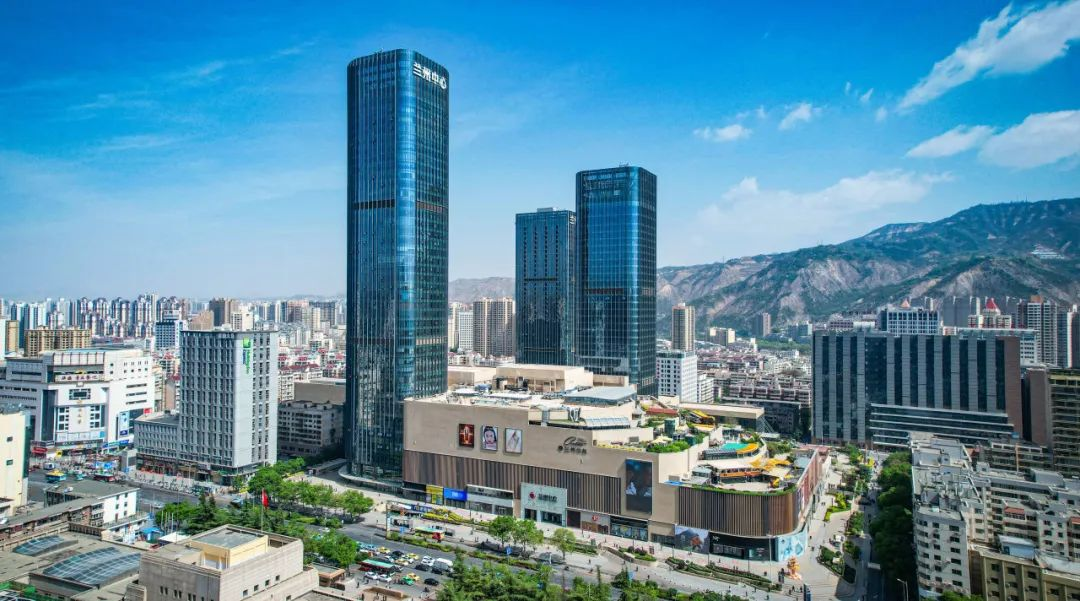
为了回血,公司今年连续处置资产,卖掉物流项目、资不抵债的商业公司,靠变卖资产回款维持债务滚动。
控股股东层面同样压力重重。
控股股东及其一致行动人持股55%,其中65.53% 股份已经质押,部分质押债务半年内就要到期。过去一年,大股东已经多次减持套现,公开理由是自身资金需求。
主业增长乏力、债务压身、大股东高比例质押。这个时间点,抛出一份跨界热门芯片赛道的收购预案,究竟是真心谋求产业转型,还是借热点炒作股价?
03
764%高溢价收购
宣传产能近乎打对折
再看被收购标的快灵光电,疑点重重。
账面净资产仅7077万,评估估值却冲到6.12亿,评估增值率764%。3.16亿买控股权,一旦落地,上市公司账面将形成数亿元商誉。
这还仅仅只是入场券,大额投入还在后面。根据公告,交易落地后,上市公司还将根据标的新产能建设需求,通过借款、增资持续输血,金额未定。
快灵光电至今没有盈利。2025年营收不到4000万,净亏1507万;2026年前8个月依旧亏损251万。号称核心的100G高速芯片,只拿下约1300万小批量订单,200G、50G还在送样。收入靠低速率产品,前五大客户吃掉近六成营收,抗风险能力薄弱。
快灵光电创始人叶瑾琳此前放话,2024年光芯片营收 “突破 6000 万”,2025年预计增20%,月产能达600万颗。可经审计的2025年营收仅3976万,不增反降;评估报告里的实际月产能,只有300万颗。吹出去的产能,打了一半折扣。
更何况如今光芯片赛道已经告别早期稀缺红利,进入大规模产业建设周期,行业竞争加剧。一旦下游需求转弱、业绩承诺难以兑现,上市公司就要直面高溢价收购埋下的暗雷。
此外,据《每日经济新闻》调查,快灵光电牵涉一桩竞业限制纠纷,并未在东百集团公告中披露。这是否牵涉公司核心技术人员纠纷或核心专利的权属争议,目前尚不得而知。
即便创始人签下三年累计1.5亿元的业绩对赌,这笔交易的估值溢价和背后风险依旧令人咂舌。
一家做百货的企业,没有芯片研发团队、没有行业积累,要高溢价接手这样一家亏损的硬科技公司,产业协同逻辑几乎无从谈起。
04
潦草落幕的“追光”
并非A股个例
暴涨暴跌之间,到底谁在获利,谁沦为韭菜?
预案不等于合同,这是A股市场老生常谈的规则。但绝大多数普通散户看不懂公告细节,把“拟收购”当成板上钉钉的资产落地,看见跨界热点就勇敢追高。13日、14日股价高位期间,两天平均换手率超23%,数十亿筹码完成交换。高位冲进去的普通投资者,成为这次资本大戏最大的接盘方。
因为没有正式协议,上市公司公告里直接写明,本次终止不会对公司财务经营造成重大影响。轻飘飘一句话,就把交易风险全部甩给二级市场追高的股民。
但这并不代表此事就此翻篇。
监管已经早早下发工作函,后续有几个核心问题需要回答:明知道标的高溢价、亏损,2025年业绩不及预期,上市公司当初披露这份预案是否尽调审慎?是否存在利用热门赛道题材,炒作股价的嫌疑?信息披露有没有重大遗漏?
东百集团这场三天追光,并非孤例。
放眼A股市场,不少主业增长乏力的上市公司,早年追逐光伏、锂电池,如今瞄准AI、芯片、机器人等热门赛道,抛出高溢价收购预案,借题材拉动股价炒作。待到监管问询压力袭来,或是股价炒作到位,便迅速宣告交易终止。
这类预案往往尚未签署正式协议,终止交易几乎没有违约成本,最终代价,却由二级市场散户承担。
资本的开篇写得轰轰烈烈,落幕却无比潦草。
预披露制度,本意是给上市公司产业转型留出信息披露和谈判的阶段性空间,允许交易存在不确定性。但这份空间,绝不该沦为炒作股价的工具。
当一份份 “意向收购” 变成收割工具,伤害的是整个市场的信任。对投资者而言,故事再动听,也要看清纸面背后藏着的风险。