

来源:金融八卦女频道
百亿零食帝国,被一杆“鬼秤”推向了风口浪尖?
首称60多块,复秤只要17块;结账111元,重称才64元......最近几个月,赵一鸣、好想来等量贩零食品牌的多地门店被曝“缺斤短两”,引发市场关注。
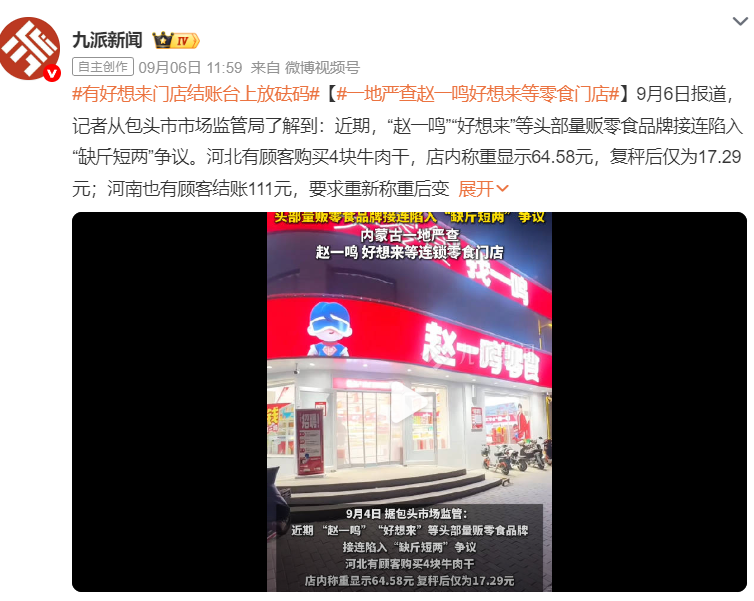
随着舆情持续发酵,9月7日,万辰集团与鸣鸣很忙双双发布致歉声明,旗下“好想来”等品牌宣布,若门店出现称重计价误差,将按差价的十倍向消费者赔付。
量贩零食“双寡头”背后的掌舵者也浮出了水面:一边是两个白手起家的85后霸总晏周、赵定,一边是继承家业的90后少东家王泽宁。
别看王泽宁是富二代,去年7月才正式出任万辰集团总经理,但把时间线拉长会发现,他才是家族生意从金针菇转向量贩零售的实际“操盘手”。这位33岁的年轻人,是如何一路从幕后走到了台前?
01
/ 90后富二代,
竟是百亿零食帝国背后的隐形大佬?/
提到富二代,很多人的第一印象都差不多:开豪车、住豪宅,有点上进心的,去当网红给自家品牌带点流量。就算真的要回家接班,也得老爸扶上马,再送一程。
最近几年,也有一部分二代开始替家族事业开疆拓土了,王泽宁就是这一类。他们家原来的生意,和量贩零食八竿子打不着。
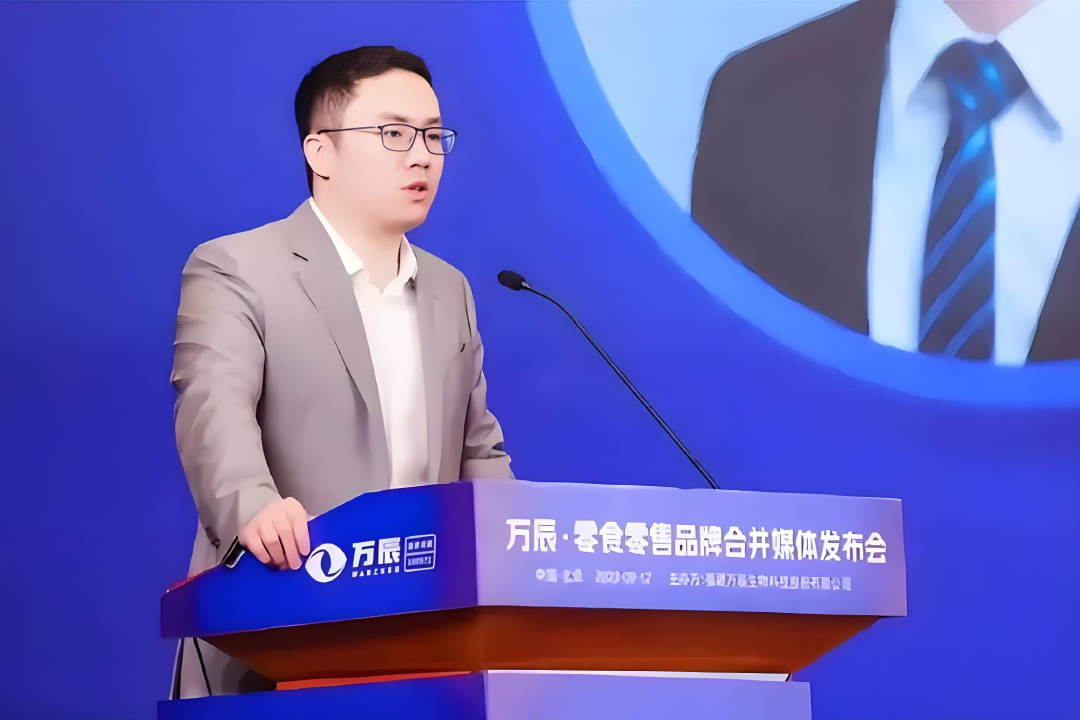
万辰集团是一家典型的福建家族企业,创始人王健坤正是王泽宁的父亲。他早年靠种食用菌起家,把一个小作坊做成了集研发、种植、销售于一体的农业企业,并于2021年登陆创业板,成为“食用菌第一股”,在福建商界人称“菇王”。
万辰集团上市即变脸,2021年营收仅4.26亿元,同比下降5.44%;归母净利润仅2427.92万元,同比暴跌74.74%。
营收、利润双双跳水,转型已经迫在眉睫。很多人都不知道,这场转型背后的实际“操盘手”,不是创一代王健坤,而是他的儿子王泽宁。
王泽宁出生于1993年,一看就是二代接班的培养路子,2016年拿到美国密歇根大学经济学学士学位,2019年又拿了哥伦比亚大学理学硕士学位。但早在本科时期,也就是2015年,他就已经成了家族企业董事会的成员,两年后又出任副总经理,开始深入参与经营。
2022年,29岁的王泽宁主导推动家族生意切入量贩零食赛道。此后,万辰集团在量贩零食赛道上一路狂奔。
到了2023年,王泽宁开始加速整合,将旗下“陆小馋”“好想来”“来优品”和“吖嘀吖嘀”四大品牌合并为“好想来”,并将“老婆大人”合资子公司及加盟模式一并收入囊中。
转型之后的万辰集团,打了一场漂亮的翻身仗。2021-2025年,营收增长近120倍,净利润也猛增超55倍。
去年4月,王泽宁、王丽卿、陈文柱签订的《一致行动协议》到期终止,万辰实际控制人由三人变更为王泽宁一人。同年7月,父亲王健坤辞去全部职务,姑姑王丽卿接任董事长,王泽宁正式出任总经理。
相比王泽宁的职位,真正有意思的是他在家族生意中的利益绑定方式,这可远比“二代接班”这四个字要复杂得多。
万辰集团的量贩零食业务,主要由两家核心子公司承载——南京万兴商业管理和万品商业管理。今年上半年,万辰总营收348.36亿元,同比增长54.26%;其中万兴商管进账251.9亿元,万品商管进账81.02亿元,合计占营收比重高达95%以上。
股权结构上,上市公司对万兴商管仅持股52%,刚好跨过并表底线,剩余48%的股权归属王泽宁一人;万品商管方面,万辰持股51%,王泽宁持股24.5%。
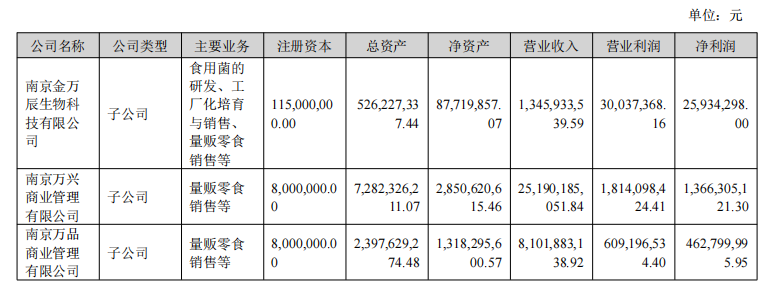
这两组数字意味着什么?算笔账就清楚了。
2026年上半年,万辰集团合并净利约18.8亿元,归母净利润12.1亿元,按王泽宁实际持有24.9%的上市公司股权的比例估算,他大约能分到3亿元。
相比之下,两家核心子公司分别赚了13.66亿元和4.63亿元,按直接持股比例,王泽宁个人拿到的份额分别约为6.56亿元和1.13亿元。也就是说,他通过子公司拿到的钱,远比通过上市公司股权分到的多。
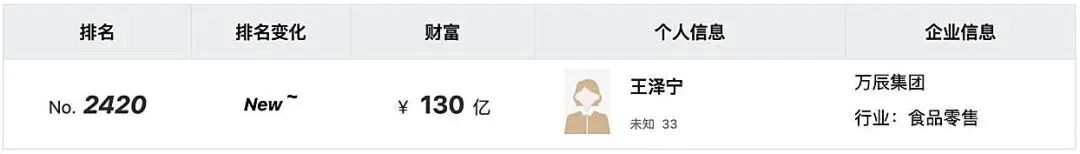
2026年3月,王泽宁首次登上胡润全球富豪榜,身家130亿元。但有多家媒体估算,考虑到对两家核心子公司的直接持股,他的真实身家可能远不止榜单上的数字。
所以王泽宁虽然是二代接班,但接的不是一个可以躺平的现成摊子,而是身负重担需要重新找到方向。
他不仅找到了,还只用了四年时间,通过一套精密的股权设计,把自己的利益和公司的前途牢牢绑在了一起,也让自己从“菇王”之子变成了隐形的“零食大佬”。
02
/ “食用菌第一股”向零食巨头进发?/
如今的万辰集团,早已不再是当年的“食用菌第一股”。
2026年上半年,量贩零食业务实现营业收入345.21亿元,同比增长54.49%,占营收的比重超99%,同期传统食用菌业务营收仅3.15亿元,占总营收比重不足1%,几乎可以忽略不计。
那么问题来了:这么大的百亿生意,犯得着为了几块钱“缺斤少两”吗?答案,可能藏在行业的商业模式里。
量贩零食的玩法,和蜜雪冰城等新茶饮企业如出一辙:
靠加盟商跑马圈地、做大规模,自己向上游集中采购,再把商品卖给加盟商赚取供应链差价。
好想来能在短短几年间跑出百亿营收,靠的正是这套模式,以及把门槛打到最低的“三零政策”:
0加盟费、0管理费、0配送费,只需2万元保证金就能开一家“家门口的零食乐园”,对于想做小生意的创业者而言,这是一张低成本的入场券。
加盟店的规模扩张很惊人。截至6月底,万辰集团门店数量达到23802家,光今年上半年就净增5488家,相当于上半年每天新开约30家门店。
这张入场券的另一面是:万辰把扩张的成本和风险,分散到了成千上万的加盟商身上——房租、人工、门店盈亏,一概由加盟商自担。规模越大,万辰集团的差价赚得越多;而门店赚不赚钱,反倒成了加盟商自己的功课。
2026年5月,万辰甚至叫停了此前计划投入1.17亿元开设100家直营门店的项目,转而全力押注加盟模式。
万辰发展至今,加盟商功不可没。但跑得越快,加盟商的账本越算不过来。
量贩零食主打“低价走量”,这本就是门薄利的生意。数据也能证明这一点,2026年上半年,鸣鸣很忙毛利率11.5%,万辰集团毛利率12.85%,均处于较低水平。
而好想来官网公布的加盟商毛利率在18%至20%之间——扣除房租、人工、水电、临期货损等成本后,加盟商净利率不足3%,回本周期拉长也在不断拉长。有加盟商直言:
“过去第一批开店好一点的差不多1年就回本了,现在开店乐观估计需要3年。”
随着加盟店越开越多,单店的客流和利润正在被越摊越薄。有数据显示,好想来单店月均收入,从2024年上半年的32.20万元,来到了2026年上半年的26.07万元。
为了活下去,加盟商只能从夹缝里找利润。而门店里真正赚钱的,不是大牌饮料和方便面,是散装白牌零食,据说毛利率能超过50%。
而散装区,恰恰是消费者最难察觉的地方。多称几块钱,大多数消费者不会当场复秤。但几千家门店、每天数百万笔交易,误差累积起来不是小数目。有媒体曾经曝光过一笔账:
加盟商所有经营变量都被总部锁死,唯一有“自主权的”,就是散称区那台秤。增加5%的读数,一个月就能多出2.2万元毛利。
品牌商赚的是规模的钱,加盟商赚的是零售钱。当零售钱不够养家,多称几块钱,就成了最隐蔽的补贴方式。只是这多出来的几块钱,最终都落到了消费者头上。
03
/ 量贩零食生意的下半场 /
除了万辰集团,同样被卷入“鬼秤”风波的,还有鸣鸣很忙。9月7日,“赵一鸣道歉”的词条一度冲上微博热搜第一,鸣鸣很忙同样承诺十倍赔付。
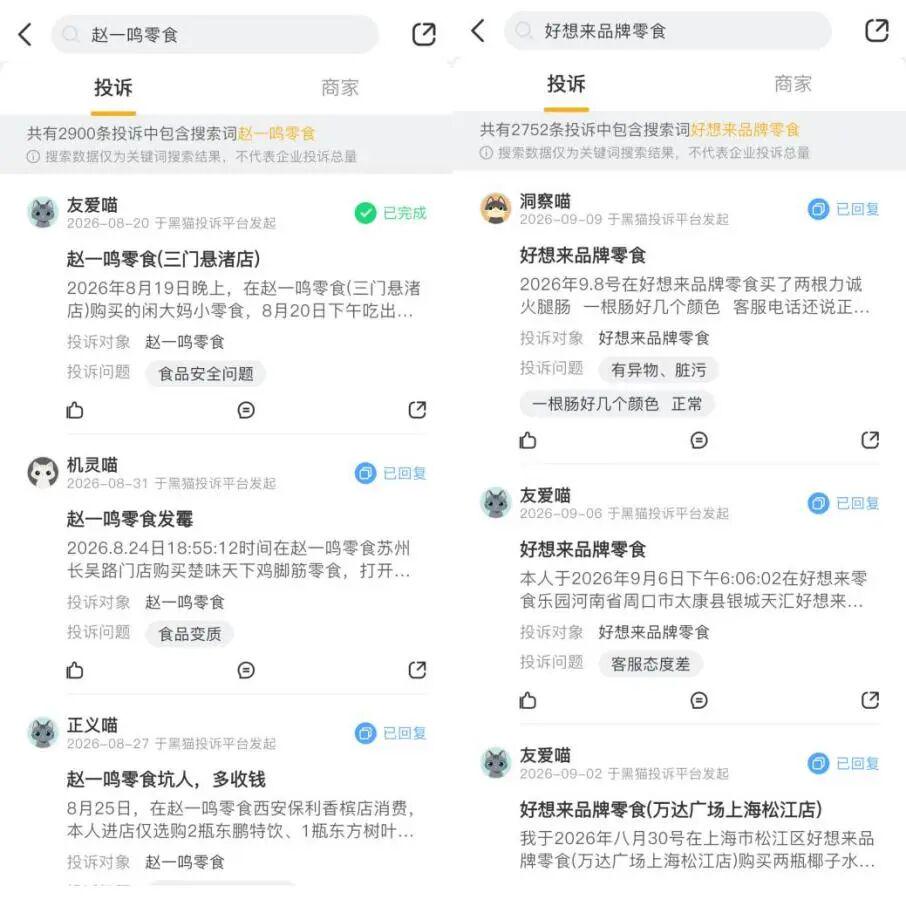
黑猫投诉平台数据显示,赵一鸣零食累计投诉2900条,好想来品牌零食累计投诉2752条,内容多涉及门店缺斤少两、食品变质或含异物、售后拒赔等。这种现象可能已经成为行业普遍问题。
如今,整个量贩零食赛道的底层逻辑正在发生变化。
中泰证券在一份研报中指出,量贩零食赛道现已告别早期散点布局、中期全国混战阶段,迈入双寡头加速整合的新周期,竞争逻辑转向效率与盈利的核心比拼;竞争从补贴拓规模的粗放模式,升级为单店盈利、供应链能力的内涵式较量,行业进入精耕内功的发展阶段。
数据也证明了这一点。灼识咨询数据显示,2020至2025年,量贩零食市场规模年均复合增速为81.5%,预计未来五年年均复合增速将回落至27.7%。
过去,这个行业最重要的事是“谁能更快开店”;如今,比拼的是供应链商品力、加盟商盈利水平、门店运营治理和合规风控的综合能力。说白了,以前比谁开得快,现在比谁开得稳。
但在这道新考题上,好想来的答卷不算漂亮。
2026上半年,万辰集团平均单店营收为163.9万元;同期,鸣鸣很忙单店半年收入约186万元,高出约22万元。闭店率上,万辰上半年闭店率1.8%,鸣鸣很忙仅0.46%。
万辰自己也在调整,管理层在业绩说明会上公开表态,“保证加盟商的盈利才是开店的重中之重”。
同时,公司开始向外找增量,试水“惠省嘉省钱超市”,把商品从零食延伸到粮油米面、家清日化,试图用新业态打开增量天花板。
资本市场的动作也在印证这一点。2026年3月30日,万辰集团向香港联交所重新递交了H股上市申请。招股书称,募集资金将用于拓展门店网络、强化数字化能力、拓宽产品品类等方面。公司计划进一步拓展至个人及家居护理领域,以实现从零食量贩向多品类量贩零售商的战略升级。
所以回头再看90后少东家王泽宁,虽然他已经带着公司走出舆情危机,但是真正的长途跋涉才刚刚开始。