

来源:美股财经社
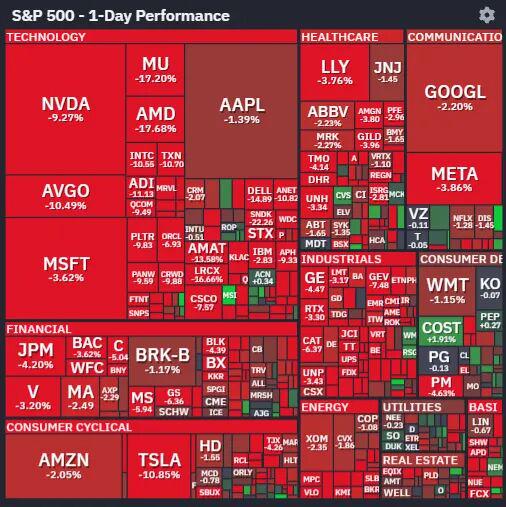
11月5日,美股遭遇今年最惨烈的一天。
标普500指数下跌4.4%,收于7353.73点,录得2025年4月“解放日”关税以来最大单日跌幅;道指暴跌1833点;纳指重挫5.5%,较上月纪录高点下跌近12%,正式进入回调区间。费城半导体指数收跌12.2%,这是2020年新冠抛售以来最大的跌幅。
就在一天前,道指还因民主党拿下国会两院大涨1569点,录得44年来中期选举后的最佳单日表现。24小时之内,剧本彻底反转。
很多人的第一反应是:AI泡沫破了。但如果仔细看各类股票的跌幅,会发现一个耐人寻味的现象。
01 同一天,跌幅差了十倍
AMD收跌17.3%,美光跌约17%,英伟达跌9.3%。举债扩张的新云公司同样惨烈:据路透报道,Nebius和IREN分别收跌约14%和17%,CoreWeave跌约10%。
但另一组公司跌得少得多。据FactSet数据,Meta跌3.96%,Alphabet跌2.2%,亚马逊跌2.19%,微软跌约3.6%。以亚马逊为例,它周三大涨7.4%,周四只跌了2.19%,两天加起来仍是上涨。
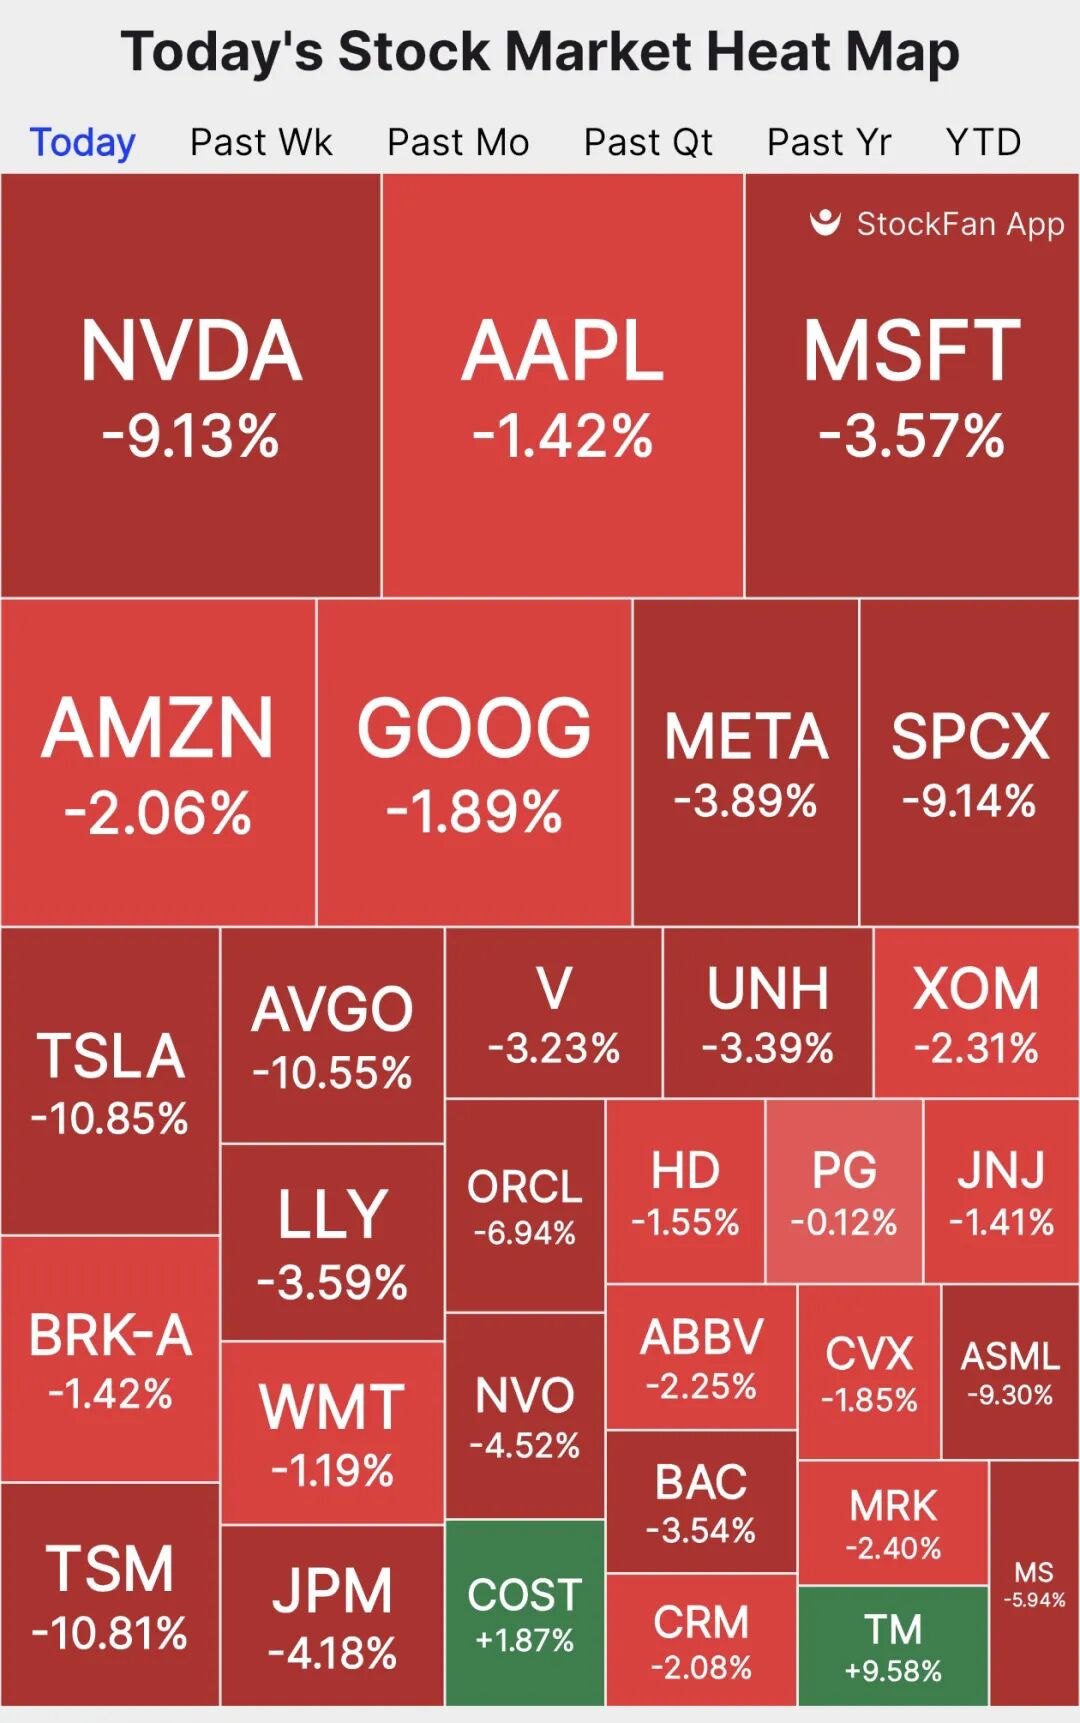
同样是AI股,为什么跌幅能差出十倍?
答案藏在这次抛售的导火索里。
02 选票砸中了数据中心
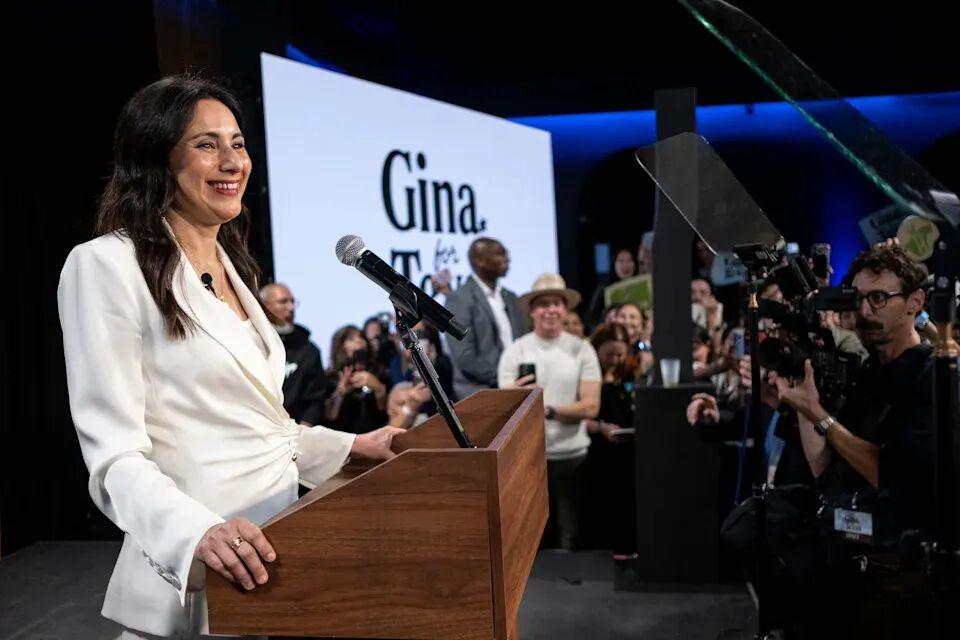
民主党不只拿下了国会,还在数据中心最密集的州赢下了州长:得州的吉娜·伊诺霍萨击败了现任州长阿博特,结束了共和党对得州州长职位三十多年的掌控;佐治亚和俄亥俄的新州长,也都主张限制数据中心开发。伊诺霍萨在竞选时明确表示,上任后将暂停所有新数据中心的审批,直到州议会通过新的保护性法律。
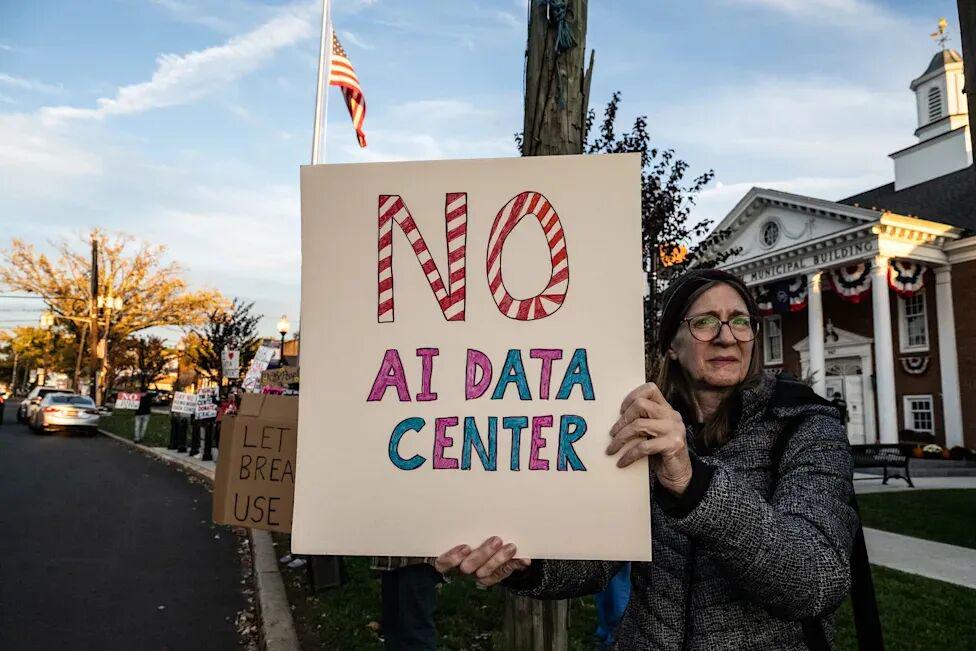
地方层面的投票更加一边倒。据CNBC统计,10个州的41项数据中心相关投票中,有40项支持限制。
而且这不只是民主党的主张。据Data Center Watch统计,在36个州的74名州长候选人中,43%支持禁令或暂停,另有51%支持附加条件的监管。电费上涨、水资源紧张,已经让数据中心成了一个跨党派的民生议题。
科技公司的表态,则让市场的担忧变得具体。据《华尔街日报》报道,OpenAI高层在讨论是否需要重设明年的数据中心容量预期;Meta总裁则直言,在美国新建数据中心“将非常具有挑战性”,扩建现有园区会更容易。
03 一家假想公司,看懂谁最危险
为什么同一个“限建”消息,对不同公司的意义截然相反?
我们设想一家虚构的新云公司“北极星算力”。它计划在得州建一座1吉瓦的数据中心,用GPU作抵押借了大笔钱,并和一家云巨头签了五年租约,条件是按期交付。
现在,园区所在县通过了暂停令,州长也承诺暂停新许可。会发生什么?
利息照付,收入却推迟;已经买来的GPU在仓库里贬值,下一代芯片却越来越近;客户可能借机重新谈判,甚至把需求转回自己的园区。
这并不完全是假设。据彭博报道,微软当天就收紧了对Nebius、IREN和Nscale部分数据中心项目的监督,并把重心放在扩建自有数据中心上。摩根大通分析师也指出,新云公司的借贷利差已经大幅走阔。
再看另一家同样虚构的云巨头“巨石云”。它已有1吉瓦通电运营、全部售罄的产能。新建受阻,意味着它可以少花资本开支,现有算力还可能更值钱。同一则新闻,对“北极星”是融资危机,对“巨石云”却可能是现金流的改善。
这就是这次抛售最核心的逻辑:市场惩罚的,是“计划中、尚未获批”的容量;“已经通电运营”的容量,反而受伤最轻。
当然,需要说明的是,这只是一个机制演示。现实中,云巨头同样有大量待建项目会受影响,它们周四也一起下跌了。
04 是“推迟”,不是“取消”
那么,AI的需求是不是真的出了问题?
目前看,没有证据显示需求坍塌。AMD预计2027年营收增长超过80%,SK海力士表示其存储产能实际上已“售罄至2029年”。AMD CEO苏姿丰当天说:“我认为市场有时会有点短视。”
真正改变的,是交付节奏。摩根大通资管首席策略师迈克尔·森巴勒斯特拆分得很清楚:预计2027年交付的37吉瓦,75%已经在建,基本不受影响;风险集中在2028年预计交付的96吉瓦中,可能被“暂停”的37.5吉瓦。
行业研究机构SemiAnalysis的判断更冷静。它梳理了全美300多项暂停令后发现,因此真正延迟的容量只有约2.3吉瓦,因为暂停令几乎总是冻结“新申请”,而不是撤销已有的批准。伊诺霍萨的说法也指向这一点:据CNBC报道,她的暂停针对新许可,在建项目据报道将获豁免。
还要说明一点,这次暴跌也不全是政治因素。森巴勒斯特指出,近期的AI抛售受到了对冲基金大规模获利了结的影响;《金融时报》也报道,部分对冲基金被券商追加了保证金。获利了结和被动追保同时存在,放大了这一天的跌幅。
05 反AI政治,反而能防泡沫?
讲到这里,还有一个更反直觉的观点。
美国作家德里克·汤普森在X上写道:“反AI政治短期内对AI股票不利,但在中长期内非常有助于防止泡沫。”他的逻辑是,泡沫的本质是供给严重超过需求,就像1999年的暗光纤、1870年通往无处的铁路;而现在,现有芯片被超额认购,政治又放慢了新供给的增长,让需求有时间追上来。
这个观点有它的道理,但也有一个明显的漏洞:泡沫不只是“供给过剩”,也可以是“负债和现金流的错配”。对“北极星算力”这样的公司来说,工地停工,债务却不会停止计息。政治刹车或许能延长整个AI周期,却保护不了产业链上杠杆最高的那一环。
此外,如果科技巨头把数据中心转到海外去建,正如Meta总裁所说,“每一家超大规模云厂商都在思考是否需要在美国以外建设”,全球的供给总量未必真的被抑制。
结语:最稀缺的资源变了
过去三年,市场一直把GPU当作AI时代最稀缺的资源。11月5日的抛售给出了另一个答案:真正稀缺的,可能是一张已经获批、已经通电的数据中心许可。
当新建变难,已经运营的每一兆瓦都在升值;依赖“未来兆瓦”讲故事的公司,则要为时间付出利息。
对投资者来说,与其问“AI泡沫破了没有”,不如问一个更具体的问题:我持有的,是已经通电的兆瓦,还是尚未获批的承诺?