

来源:南财社
贾跃亭,又整活了!
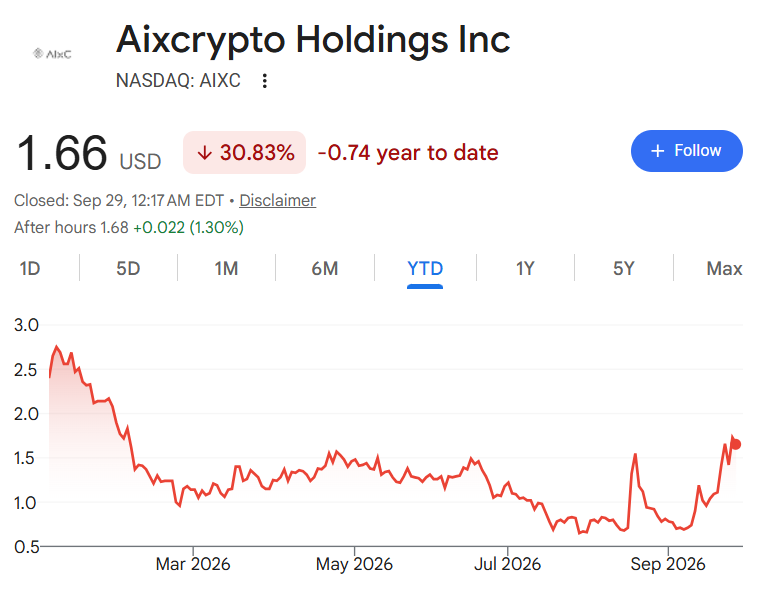
美东时间 9 月 28 日盘后,法拉第未来宣布,将把旗下机器人业务以约 2 亿美元的估值注入 AIxC。AIxC 将于 9 月 30 日更名为 FF EAI Robotics Ecosystem Inc.,股票代码改为 FFR,并彻底放弃加密业务。
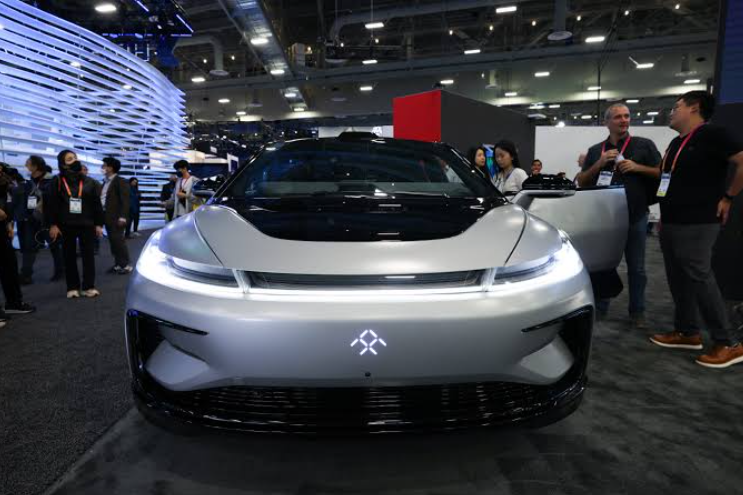
同一天,法拉第未来宣布,其汽车业务将从电动车制造商转型为 Robotaxi 共享出行运营商,公司整体则升级为“实体 AI 投资控股公司”,并称将借鉴伯克希尔·哈撒韦和 Alphabet 的运营模式。
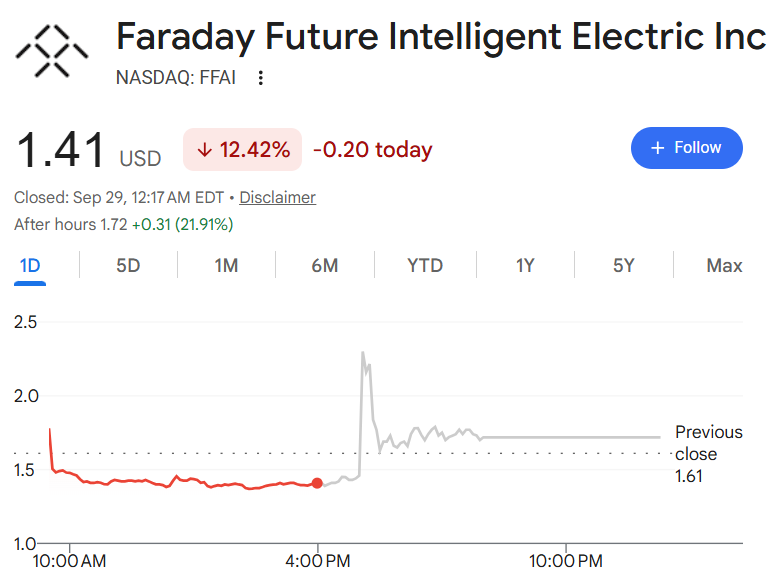
据 Blockonomi 报道,消息公布后 FFAI 盘后一度涨幅超 60%。截至发稿,涨幅仍然保持在20%以上。
但翻开交易文件就会发现,这笔被称为 “独立上市” 的交易,买方和卖方同属一个控制人。2 亿美元的作价由这个体系自己确定,交易完成后的利益,也主要在这个体系内部分配。
同一张桌子的两边
AIxC 并不是一个外部壳公司。
2025 年 9 月,法拉第未来与贾跃亭牵头对 Qualigen 发起约 4,100 万美元的 PIPE 融资,贾跃亭个人另投约 400 万美元,持股约 7%。按当时的安排,贾跃亭出任首席顾问,法拉第未来总裁 Jerry Wang 出任联席 CEO,法拉第未来首席财务官 Koti Meka 兼任 CFO。股东会批准后,法拉第未来直接持股约 55%,连同贾跃亭、Jerry Wang 等关联方合计约 63%。
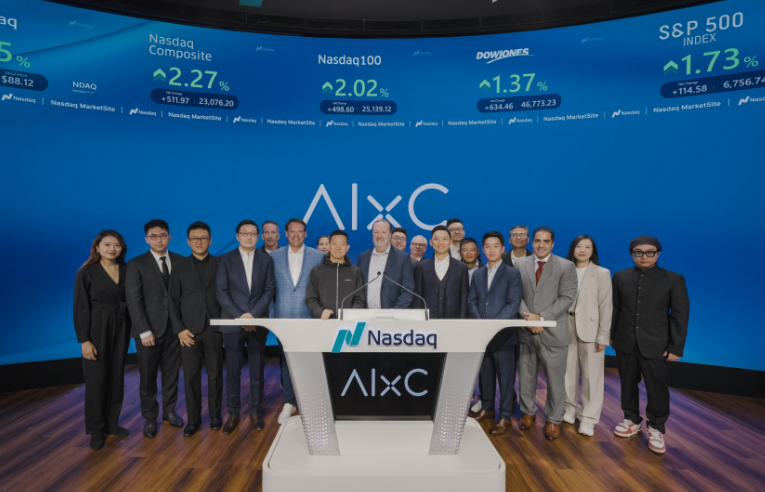
2025年11月,贾跃亭回到纽约纳斯达克交易所。据他在每周投资者更新中所写,这是他四年来第一次站在那里,为一家刚被法拉第未来(Faraday Future,FFAI)控股的上市公司主持更名仪式。这家公司原来的名字正是Qualigen Therapeutics,是一家肿瘤药研发公司,此后改名AIxCrypto,转向加密货币。
十个月后,这家公司又要换一次身份。
因此,公告称交易完成后法拉第未来将成为 FFR 的 “单一最大控股股东”,这个表述容易让人误以为控制权是本次交易新获得的。实际上,法拉第未来本来就是控股股东。
公告把 2 亿美元称为 “市场化估值”。但这笔交易须经两家公司董事会特别委员会审批,而两家公司都处于同一控制人之下。作为对照,据 CNN 等行情数据,法拉第未来在公告前的总市值只有 800 多万美元,不到其中这项机器人业务作价的二十分之一。今年 7 月 24 日,法拉第未来刚刚实施了 1 比 150 的反向拆股,以维持纳斯达克的上市资格。
稀释去了哪里
法拉第未来称,分拆将减少母公司对高稀释性融资的依赖,并显著降低母公司股东面临的潜在稀释。
条款书显示,AIxC 将以 2.246 美元与签约前五日平均收盘价两者中的较低者发行新股,其示意性完全稀释股权价值约为 5,500 万美元。
据本报估算,若按 2.246 美元发行,2 亿美元对价对应约 8,900 万股新股,约为 AIxC 现有股本的 3.6 倍。交易完成后,法拉第未来体系的持股比例将升至约九成。以去年底约 37% 的外部持股比例计算,外部股东的持股将被摊薄至 8% 左右,其中包括参与当初加密转型融资的外部投资人。实际比例以最终协议和 AIxC 的最新股本为准。
也就是说,稀释并没有消失,只是从一家上市公司转移到了另一家上市公司的少数股东身上。
552 台机器人
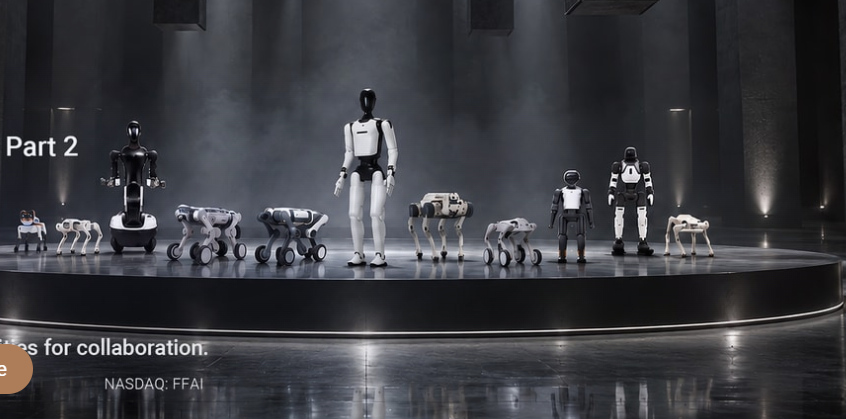
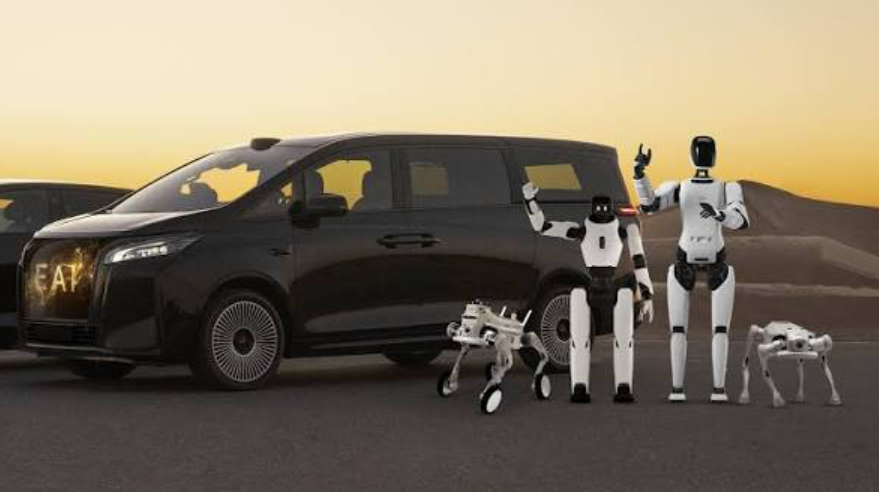
公司披露,截至 8 月底,机器人业务已推出 24 款通过 FCC 认证的产品,累计销售及出货 552 台,累计营收约 152 万美元。粗略计算,平均每台不到 2,800 美元。考虑到公司预计 2026 年营收中有 22% 来自硬件以外的生态业务,硬件的实际单价可能更低。这一价格区间对应的通常是四足机器狗、桌面机械臂或教育类设备,而非双足人形机器人。
公司在新闻稿正文中反复强调 “Built in USA”。但同一份文件末尾的风险提示写明:大部分机器人产品依赖单一代工厂,全部机器人产品依赖中国代工厂,并提示联邦政府存在禁止进口中国机器人产品的政策风险。
利润率的口径也前后不一。新闻稿摘要称二季度机器人产品平均毛利率超过 30%,正文却改为二季度平均 "贡献利润率" 超过 30%。这是两个不同的财务指标,不可等同看待。
管理层的预测更为激进:2026 年营收约 710 万美元、实现正毛利;2027 年营收约 4,517 万美元、毛利率 30.5%;2026 至 2030 年累计营收约 19.8 亿美元,2030 年毛利率升至约 54%;五年累计销量超过 13 万台。
按 2026 年的目标,公司需要在 9 月至 12 月的四个月里实现至少约 560 万美元营收、约 1,450 台销量,约为此前近一年累计水平的 3.7 倍。
先改名,后收购
股票代码的变更走在了资产收购前面。两家公司董事会批准的只是签署一份不具约束力的条款书,收购本身仍未获批,还需签订最终协议并满足交割条件。然而从 9 月 30 日起,这只股票将以 “FF EAI 机器人” 的名义交易,名称所指代的资产却尚未完成注入。
汽车业务的新叙事同样停留在意向层面。法拉第未来在英文原文中的措辞,是与 Cybercab 网络的 “潜在连接”,并未披露与特斯拉之间有任何协议。本月初,特斯拉已发布一份意向表格,公开征集有意购买 Cybercab 车队或为其网络提供基础设施的企业。今年早些时候,贾跃亭曾在 X 上表示法拉第未来愿全面采用特斯拉 FSD,并在帖子末尾直接 @马斯克:“Let's talk”。
熟悉的剧本
对于长期关注贾跃亭的投资者来说,这套叙事并不陌生。从乐视时期的 “生态化反”,到 2025 年的 “FFAI+AIXC 双飞轮、双桥、双上市公司” 体系,再到如今的 “伯克希尔 + Alphabet” 模式,贾跃亭的商业词汇一直在更新,但底层问题始终没有变:母公司缺乏能持续产生现金的主业。
法拉第未来在同一份文件中承认,公司的持续经营能力存在重大疑问,目前缺乏偿付未清债务的能力,财务报告内部控制存在重大缺陷,并曾重述财报。
伯克希尔的控股模式建立在保险浮存金之上,Alphabet 的孵化体系建立在搜索广告的稳定现金流之上。法拉第未来的 “控股平台” 两者都没有。它的汽车和机器人业务都仍依赖外部输血。所谓分拆,更像是为同一个资金需求多开了一个融资窗口。
治理安排同样值得关注。按计划,FFR 与 FFAI 将签署投资者权利协议,治理安排预计参照 FFGP 与 FFAI 之间的模式。据彭博社报道,FF Global Partners 部分由贾跃亭管理,2022 年曾主导法拉第未来的董事会控制权之争。当时,公司正因内部调查结果接受美国证券交易委员会调查,司法部也曾索取相关信息。
“通过此次战略升级,FF 有机会再次成为汽车产业变革的推动力量,” 贾跃亭在公告中表示。
9月30日,这只股票将首次以FFR代码交易。市场给出的价格,将是对这笔同一控制人之下的资产腾挪的第一次定价。