

来源丨深蓝财经
没想到一则财报,把“宁王”的股价砸得这么惨。
今日开盘后,宁德时代A股和港股同步大幅下挫。A股方面,宁德时代低开约5%,随后快速下探。截至发稿,盘中最低跌至231.55元/股,跌幅超过10%,已经到了去年6月底的位置。
值得注意的是,与5月7日的高点467.35元/股相比,今天的最低价已经实现“腰斩”,日K线上也画出了一个长长的“下滑梯”。
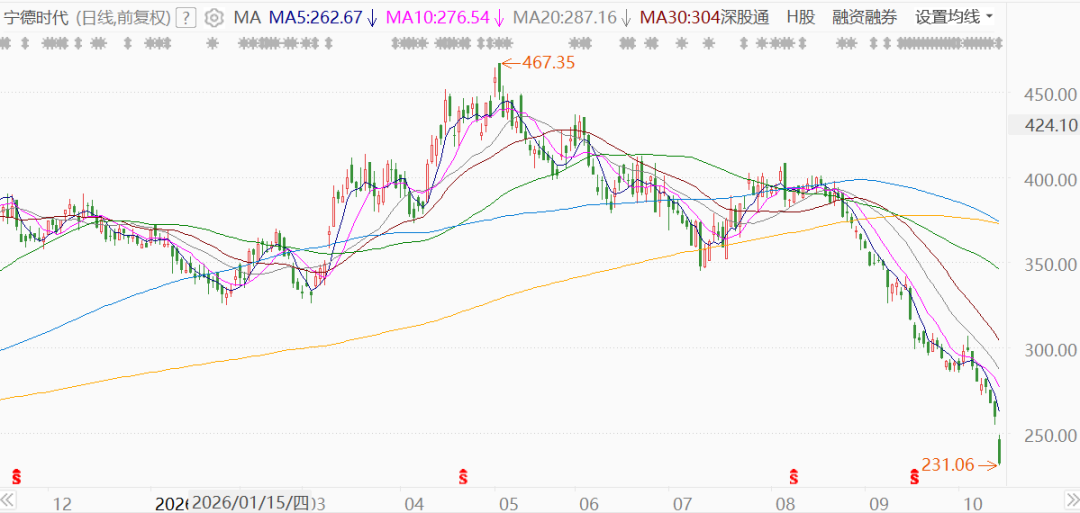
港股方面,宁德时代H股盘中最低跌至370.40港元/股,跌幅接近10%,同样较6月初的792.87港元/股高点“腰斩”。
双双大跌的导火索是昨日公布的三季报。
表面上看其实还不错,Q3营收1652亿,同比增58.6%;归母净利润212.5亿,同比增长14.5%。
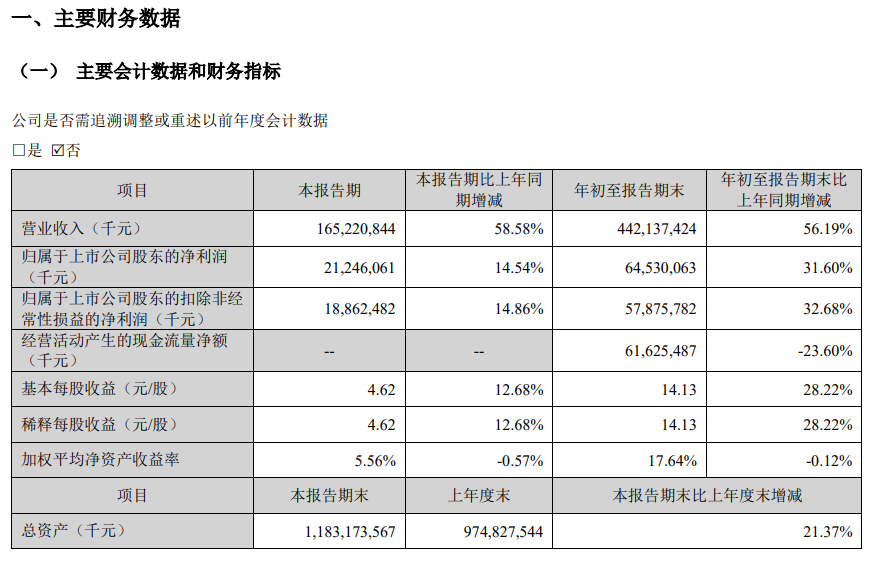
但是,归母净利润的增长速度出现放缓,环比甚至了下降了5.8%。
更值得注意的是毛利率从Q2的23.15%跌到20.69%,连续两个季度回落,创下2022年Q4以来新低;单Wh净利从二季度的约0.097元降至约0.082元,环比下滑约15%。
这就是典型的五个字:“增收不增利”。所以,资金用脚投票,选择加速“踩踏式”跑路。
为什么突然宁德时代的赚钱能力就不行了呢?
从财务方面来说主要三方面:一是前两年签的低价储能长协订单集中在Q3交付;二是9月起恢复征收2%电池消费税,Q3税金及附加同比暴增16亿;三是碳酸锂价格波动导致存货减值环比多计提12亿。
然而更深层次的原因在于产业链格局的变化引发的担忧。
首先是各大车企都在推进电池自研或引入二供,以打破宁德时代的垄断地位,以更好地管控电池成本,保护自身的利润。
其次是排产数据也不乐观,10月前五大电池厂产量环比仅增1%,远低于预期的7%,旺季不旺。说明电动车行业的增速,相比以往要小得多。
这些迹象都在暗示市场:宁德时代的“高增长高毛利”的时代可能已经过去了。
不过,宁德时代仍然保持着自信。
据证券时报报道,近期部分投资者对明年新能源行业需求有些担心。对此,宁德时代回应称,从公司角度看,2027年行业需求依旧可以期待。国内乘用车方面,尽管今年乘用车整体销量有所下降,但可以看到电动化率在快速提升,并且单车带电量有较快提升,所以国内新能源乘用车动力电池的增速依然实现了正增长。
宁德时代表示,国内新能源商用车的电动化率也在快速提升;欧洲的电动化趋势具有连续性,不断有竞争力的新车型推出;其他市场的电动化潜力可能被市场低估。储能方面,无论是国内还是海外都保持着不错的增速,特别是海外部分市场的储能需求比较旺盛。整体而言,全球动力及储能电池的市场需求可能没有市场预期的那么悲观,仍有不错的增长潜力。