

来源:易简财经
基金三季报陆续披露,科技基金的业绩坐了一轮“过山车”。
三季度里,科创50从7月初的2200点左右,一路砸到9月底的1530点附近,回撤超30%。
光模块、半导体、储能等集体“杀估值”,上半年还“站在光里”的AI硬科技,成了回撤重灾区。
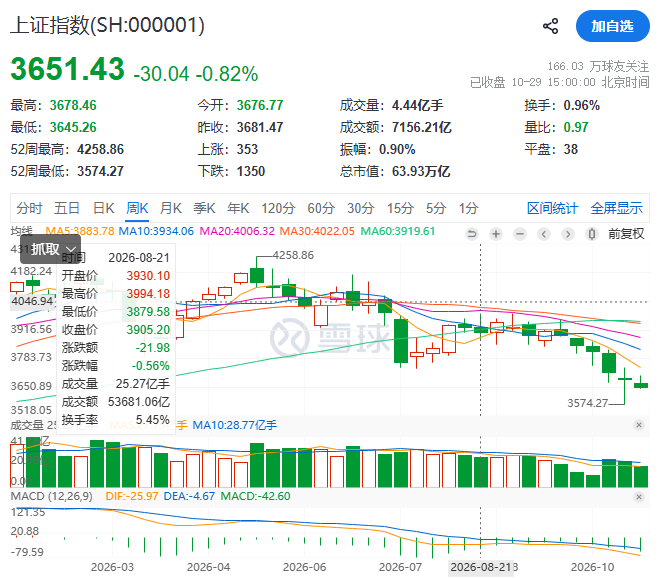
市场调整仍在持续,上证指数已从4000多的高点跌至3600点,连续六周下跌,基金经理基本很难避开这轮调整。
Wind数据显示,全市场4960多只主动权益类基金中,约75%在三季度陷入亏损。
在这种“跌到怀疑人生”的时刻,头部科技基金经理的仓位和观点备受关注,他们如何回答这道考题?
01
不撤赛道,只换子弹
今年上半年,财通基金的金梓才在主动权益里排名靠前,因为买中光通信+AI硬件,净值一路狂飙,管理规模从一季度末的89亿元暴增至565亿元,翻了五倍多。
但7月之后,随着市场回调,金梓才的管理规模也有回落。截至三季度末,他在管规模约436亿,在管的7只基金在三季度亏损普遍在30%左右,这也与AI板块回调步调一致。
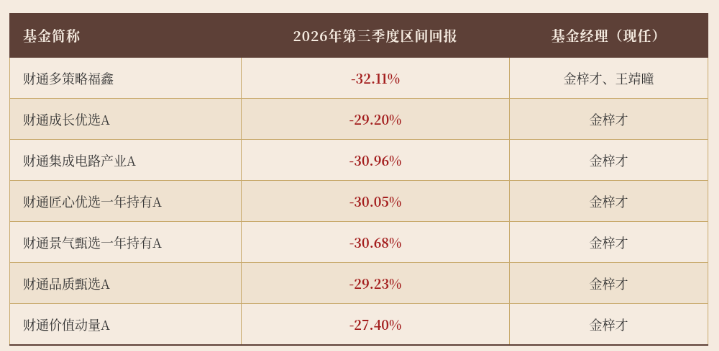
第三季度,金梓才的调仓动作很清晰:不撤赛道,只换子弹。
具体看看其代表性产品,规模最大的是财通成长优选混合。
新易盛从第一大重仓降到第十,持股环比减少约919万股,减少28%;源杰科技持股减少约15%;南亚新材持股减少约3%。
但同时,加仓PCB上游材料和元件股。三季度,金梓才加仓三环集团、鼎泰高科,持股增加约30%,大族数控增持%;德福科技持股增持9%。
中际旭创、仕佳光子、太辰光三只光通信股,在三季度新进入前十大重仓股。其中,仕佳光子是重新买回来的,迅速升至第二大重仓股。该股曾为基金2025年中报的第一大重仓股,持股数量超356万股,但随即在2025年第四季度被卖出。
财通成长优选A的前十大重仓合计占净值比从72.32%降到64%,集中度明显下降,从重仓光模块转向光通信上游、PCB材料设备的分散配置。
曾创下全市场稀缺“5倍基”纪录的财通多策略福鑫,前十大重仓股集中在信息技术行业,重点布局AI算力与电子科技主线未变。
在三季度,其大幅减持源杰科技、新易盛,增持南亚新材、三环集团、鼎泰高科、德福科技,大族数控、太辰光、东田微取代方邦股份、广合科技、风华高科进入前十大重仓股。
尽管遭遇回撤,但金梓才在季报中表明,仍继续长期看好AI产业发展前景。
02
有人重仓大洗牌,有人动态做微调
上半年,与金梓才同样耀眼的基金经理,还有易方达基金的郑希和华商基金的张明昕。他们三人,在二季度末是管理规模突破500亿的“新顶流”。
三季度,郑希在管基金有4只,包括易方达信息产业、易方达科创板两年定开,易方达信息行业精选、易方达全球成长精选。
其中,规模最大的是易方达信息产业,为119亿元。
从持仓结构看,前十大重仓“洗牌”明显。新易盛、中际旭创、长芯博创等光模块股仍是主线。源杰科技、鼎泰高科的持仓数量分别环比减持45%、46%,还减持三环集团31%,新易盛14%、中际旭创10%。
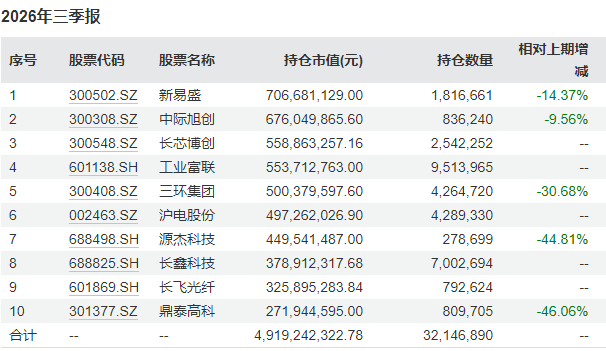
而二季度重仓名单上的生益科技、寒武纪、华虹宏力、中微公司、东山精密都退出了前十大重仓股。
与此同时,长芯博创、工业富联、沪电股份、长鑫科技、长飞光纤新进入前十大重仓股。其中,长鑫科技首次进入前十大重仓股。
而张明昕,在管基金为3只,分别是华商均衡成长混合、华商优势行业混合和华商致远回报混合。
截至三季度末,华商均衡成长混合的十大重仓股为:中际旭创、新易盛、源杰科技、三环集团、生益科技、风华高科、东山精密、长光华芯、仕佳光子、宏和科技。
与上季度末相比,新进重仓股为东山精密、仕佳光子、宏和科技,博迁新材、永鼎股份、云南锗业退出前十大重仓股。
他也坚持了部分持仓,环比减持中际旭创8.44%、新易盛2.65%、三环集团4%、风华高科12.3%,增持源杰科技、生益科技、长光华芯。
03
基金经理三季报观点:长期看好AI
在三季报中,金梓才回顾自2023年四季度起持续跟踪AI产业演进,先后把握了算力资本开支抬升、强推理时代开启、AI Coding应用爆发、PCB上游量价齐升等关键节点。
他认为,2026年三季度,AI产业叙事逻辑持续深化,如AI的下游应用越来越广泛,AI产业链上游的紧张供应局势持续。但受A股整体流动性偏弱影响,板块阶段性表现承压。
他仍继续长期看好AI产业发展前景,组合在本季度仅对持仓个股进行微调,整体板块配置保持相对稳定。
郑希则回顾,2026年三季度资本市场出现明显分化,AI算力产业链以及部分周期资源品出现明显下跌;相比之下,大金融、地产、医药等行业在三季度出现反弹。
他认为下跌受到宏观、流动性和产业三方面的压力叠加。在产业层面,他对几个重点产业进行了全面分析。
大模型:行业进入Coding-Agent和Computer-Use新阶段,AI从工具演变为生产力平台,顶尖模型公司有望取代互联网企业成为新的产业主导者。
AI资本支出产业链:短期担忧不改长期趋势。海外应用的闭环带动海外AI数据中心投资信心回升。算力结构性瓶颈环节从二季度的长上下文推理需求导致的存储、通信紧张,扩散到DSP、CPU、 MLCC等多种电子元器件,科技产业链全面供给紧张。
半导体:全球进入供给紧张阶段,国内晶圆厂Capex上修成为必选项。随着7nm/14nm国产化设备进入商业化阶段,国内晶圆厂以及相关半导体设备行业具备强于全球的Alpha属性。
其他方向:医药,医药科研成为AI for Science商业落地的核心领域,传媒,AI短剧驱动竞争格局变化,网络安全,AI迭代催生需求爆发,景气度上行。
张明昕认为,总体而言,AI产业继续在波折中前进,AI产业对于社会的增量价值的创造刚刚开始。三季度科技板块深度调整,筹码结构、资金层面的扰动与博弈使得市场的可预测性大大降低,各类投资范式的有效边界被大幅压缩,投资难度加大。
他表示,延续AI产业为代表的景气主线运作,并以AI上下游全产业链景气的可验证程度、供需格局的边际变化、产品的放量进度与筹码结构的演变为核心标准,对持仓进行动态优化。