

来源:美股财经社
华尔街对AI天价账单的耐心,在这个周四(10月29日)彻底耗尽。
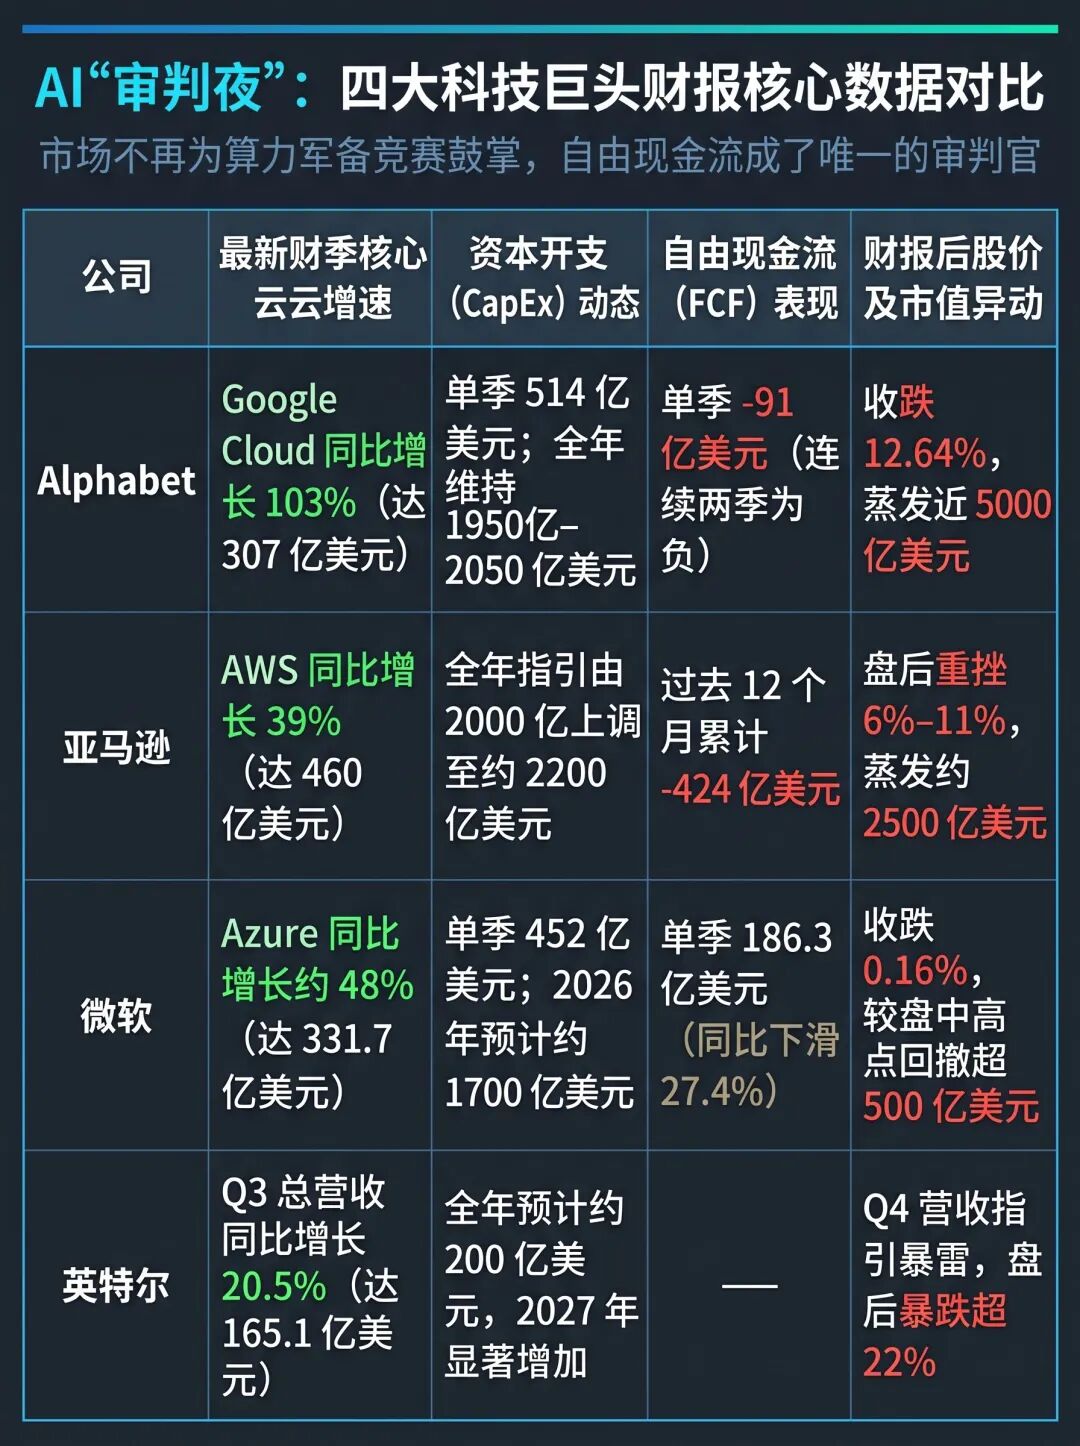
过去 24 小时里,全球科技股经历了一场残酷的资产负债表清算。尽管云业务增速全线飙升,但受制于失控的资本开支(CapEx)与由正转负的自由现金流,美国三大云基础设施巨头——Alphabet(谷歌母公司)、亚马逊与微软在财报发布后的常规交易与盘后交易时段遭遇猛烈抛售,合计蒸发市值约 8000 亿美元。
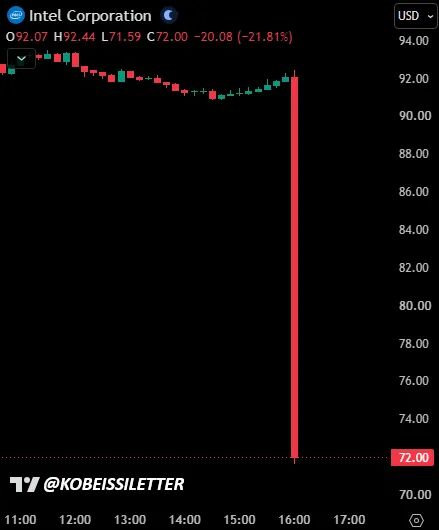
雪上加霜的是,刚刚交出三季度成绩单的老牌芯片巨头英特尔(Intel),因第四季度业绩指引远逊于华尔街预期,美股盘后股价暴跌22%。
交易员们将这一夜称为 AI 投资周期的“审判夜”:市场不再为动辄数千亿美元的算力军备竞赛鼓掌,自由现金流(Free Cash Flow)成了唯一的审判官。
01 8000 亿美元灰飞烟灭:云增速翻倍也填不满算力黑洞
如果只看业务增长指标,三大云巨头交出的是云计算诞生以来最炸裂的成绩单;但如果翻开现金流量表,华尔街看到的却是触目惊心的失血。
首当其冲的是 Alphabet。尽管 Google Cloud 第三季度营收同比暴增 103% 至 307 亿美元,且 Gemini 月活用户突破 9.5 亿,但 Alphabet 股价仍在周四常规交易时段暴跌 12.64%,报收 283.82 美元。近 5000 亿美元市值在一天内蒸发,创下美股历史上第二大单日市值损失纪录。
引发机构夺路而逃的导火索,是失控的账单与放缓的主业。
现金流连季告负:Alphabet 第三季度物业及设备等资本开支高达 514 亿美元(全年指引维持在 1950 亿至 2050 亿美元),直接吞噬了 422.9 亿美元的经营性现金流,导致单季自由现金流跌至-91 亿美元,连续第二个季度录得赤字。
发债与股权融资补血:为了填补算力基建资金缺口,Alphabet 在三季度不得不发行高级无担保票据融资 287 亿美元,单季总融资额高达 410 亿美元。
搜索现金牛减速:与此同时,作为利润支柱的 Google Search 营收增速从上一季度的 17% 放缓至 12%,每股收益(EPS)降至 2.12 美元,远低于市场预期的 3.00 美元。
周四盘后公布财报的亚马逊,精准复刻了这一幕。
第三季度 AWS 营收同比大增 39% 至 460 亿美元,创下近年最快增速。然而,亚马逊集团整体营收(2019.4 亿美元)与每股收益(1.89 美元)双双微幅低于华尔街预期(2021 亿美元与 1.96 美元)。更令市场恐慌的是,由于存储芯片与 AI 基建成本飙升,亚马逊将 2026 全年资本开支指引从 2000 亿美元进一步上调至约2200 亿美元。
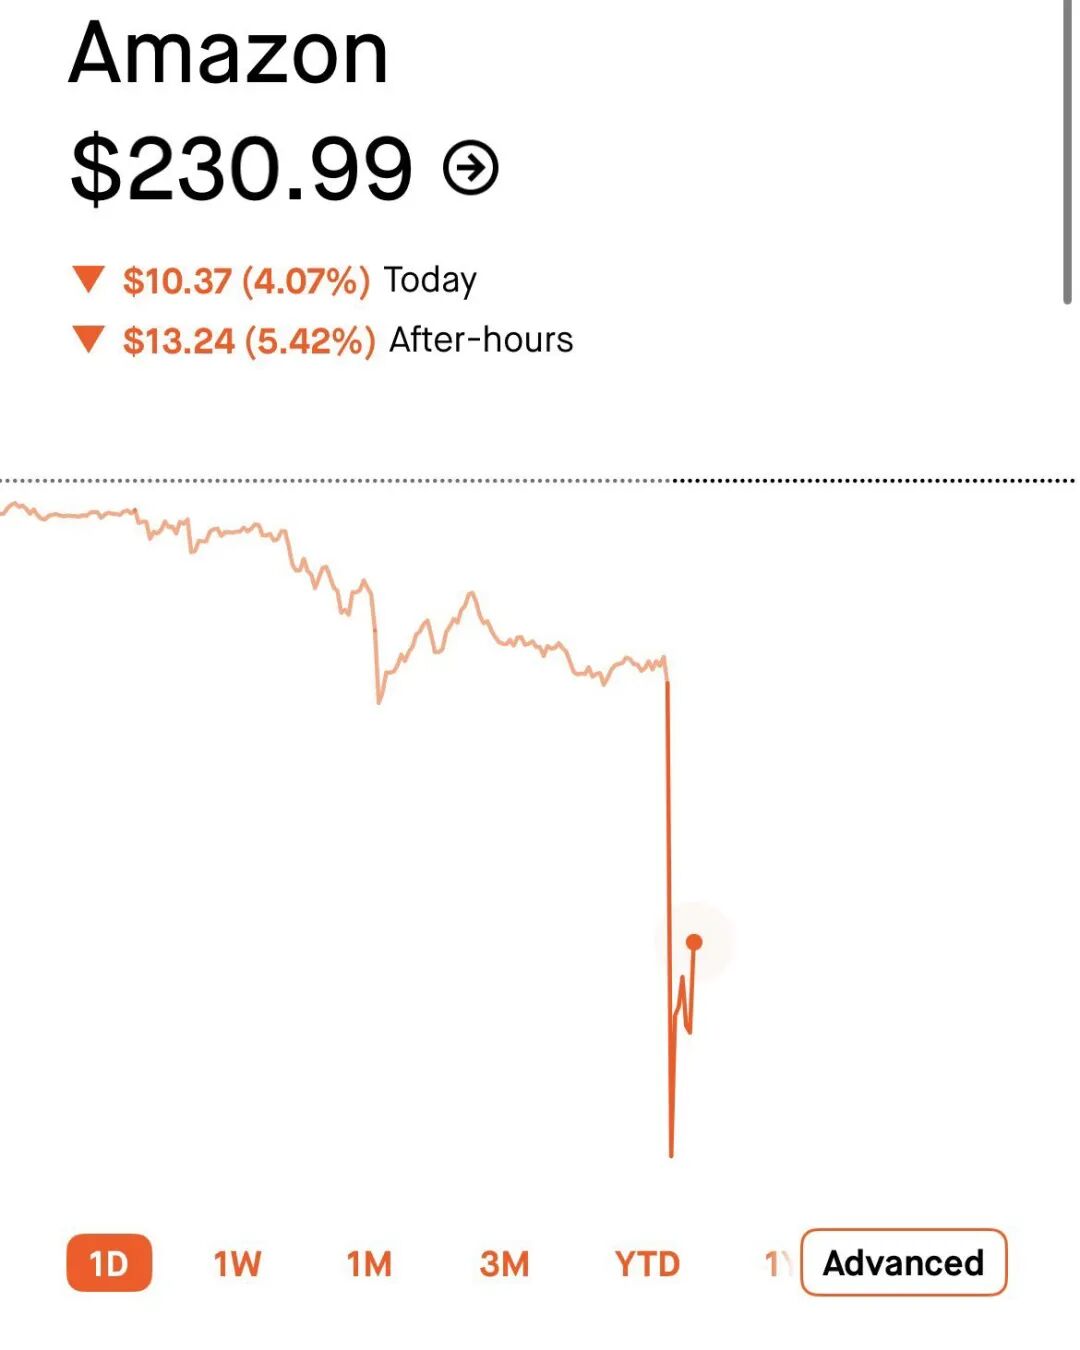
受此拖累,亚马逊过去 12 个月(TTM)的自由现金流由去年同期的净流入 148 亿美元,断崖式逆转为净流出 424 亿美元(其中第三季度单季自由现金流为 -334.56 亿美元)。财报发布后,亚马逊盘后股价重挫 6% 至 11%,市值瞬间缩水约 2500 亿美元。
三巨头中唯一勉强守住正现金流的是微软。其 2027 财年第一季度(截至 9 月 30 日)总营收增长 19% 至 922.8 亿美元,Azure 云业务从 223.8 亿美元跃升至 331.7 亿美元(同比增长约 48%),单季资本开支控制在 452 亿美元(2026 日历年预计约 1700 亿美元),低于此前“超 500 亿美元”的悲观预期。但即便如此,微软单季新产生的 129.4 亿美元经营现金流增量,被高达 199.7 亿美元的物业设备支出增量全数吞没,导致自由现金流同比萎缩27.4%至 186.3 亿美元。微软股价在周四开盘冲高至 541.29 美元后迅速被大盘拖下水,最终收跌 0.16% 于 530.14 美元,较盘中高点回撤逾 500 亿美元。
02 英特尔盘后闪崩 22%:57 倍市盈率撞上指引“急刹车”
就在云巨头因为“买算力花钱太多”而遭惩罚的同时,算力与服务器供应链的另一端,英特尔却在周四盘后引爆了另一颗惊雷。
单看第三季度(Q3)业绩,英特尔的表现可谓稳健:在数据中心与 AI 需求带动下,Q3 营收同比增长 20.5% 至 165.1 亿美元(市场预期约 164.5 亿–165.6 亿美元),调整后每股收益(Non-GAAP EPS)达 0.52 美元,大幅击败华尔街 0.39–0.41 美元的一致预期。同时,公司预计全年资本开支约 200 亿美元,且 2027 年将显著增加。
但所有的利好在第四季度(Q4)业绩指引面前瞬间失效。英特尔管理层给出的 Q4 展望令华尔街大跌眼镜。
营收指引大幅缩水:预计第四季度营收仅为150 亿至 160 亿美元,不仅意味着环比萎缩,其中位数(155 亿美元)更是比华尔街一致预期的170.6 亿至 171 亿美元少了整整 15 亿美元以上。
盈利指引腰斩:预计第四季度调整后每股收益仅为0.25 美元,远低于分析师预期的0.44 美元,环比与预期落差均接近腰斩。
这一指引彻底击穿了多头的心理防线。在本次财报发布前,得益于数据中心 CPU 需求回暖与连续四个季度的业绩超预期,市场给予了英特尔高达57 倍2026 年预期市盈率的溢价估值,过去 30 天内分析师曾做出 30 次盈利上调、零次下调。
当高估值遇上基本面“急刹车”,踩踏随之而来。英特尔股价在周四盘后交易中直线跳水,跌幅迅速扩大至22% 以上,单日盘后蒸发市值近千亿美元。
这不仅暴露出传统 PC 需求复苏的脆弱性,也让市场意识到:即便三大云巨头一年砸下近 6000 亿美元资本开支,资金也高度集中于定制化 AI 加速器(如谷歌 TPU、亚马逊自研芯片及英伟达 GPU)与存储芯片,传统通用芯片厂商在晶圆代工(Foundry)巨额亏损与产能爬坡期的阵痛远未结束。
03 算一笔残酷的经济账:为什么华尔街突然翻脸?
回看过去一周,美股科技板块的估值逻辑已经发生根本性逆转。
就在上周(10月22日),Meta 因自由现金流转负叠加激进的开支计划,股价单日暴跌 9.40%,拉开了科技巨头去估值化(De-rating)的序幕。而本周三、周四这两天,则是对整个 AI 商业闭环的总清算。
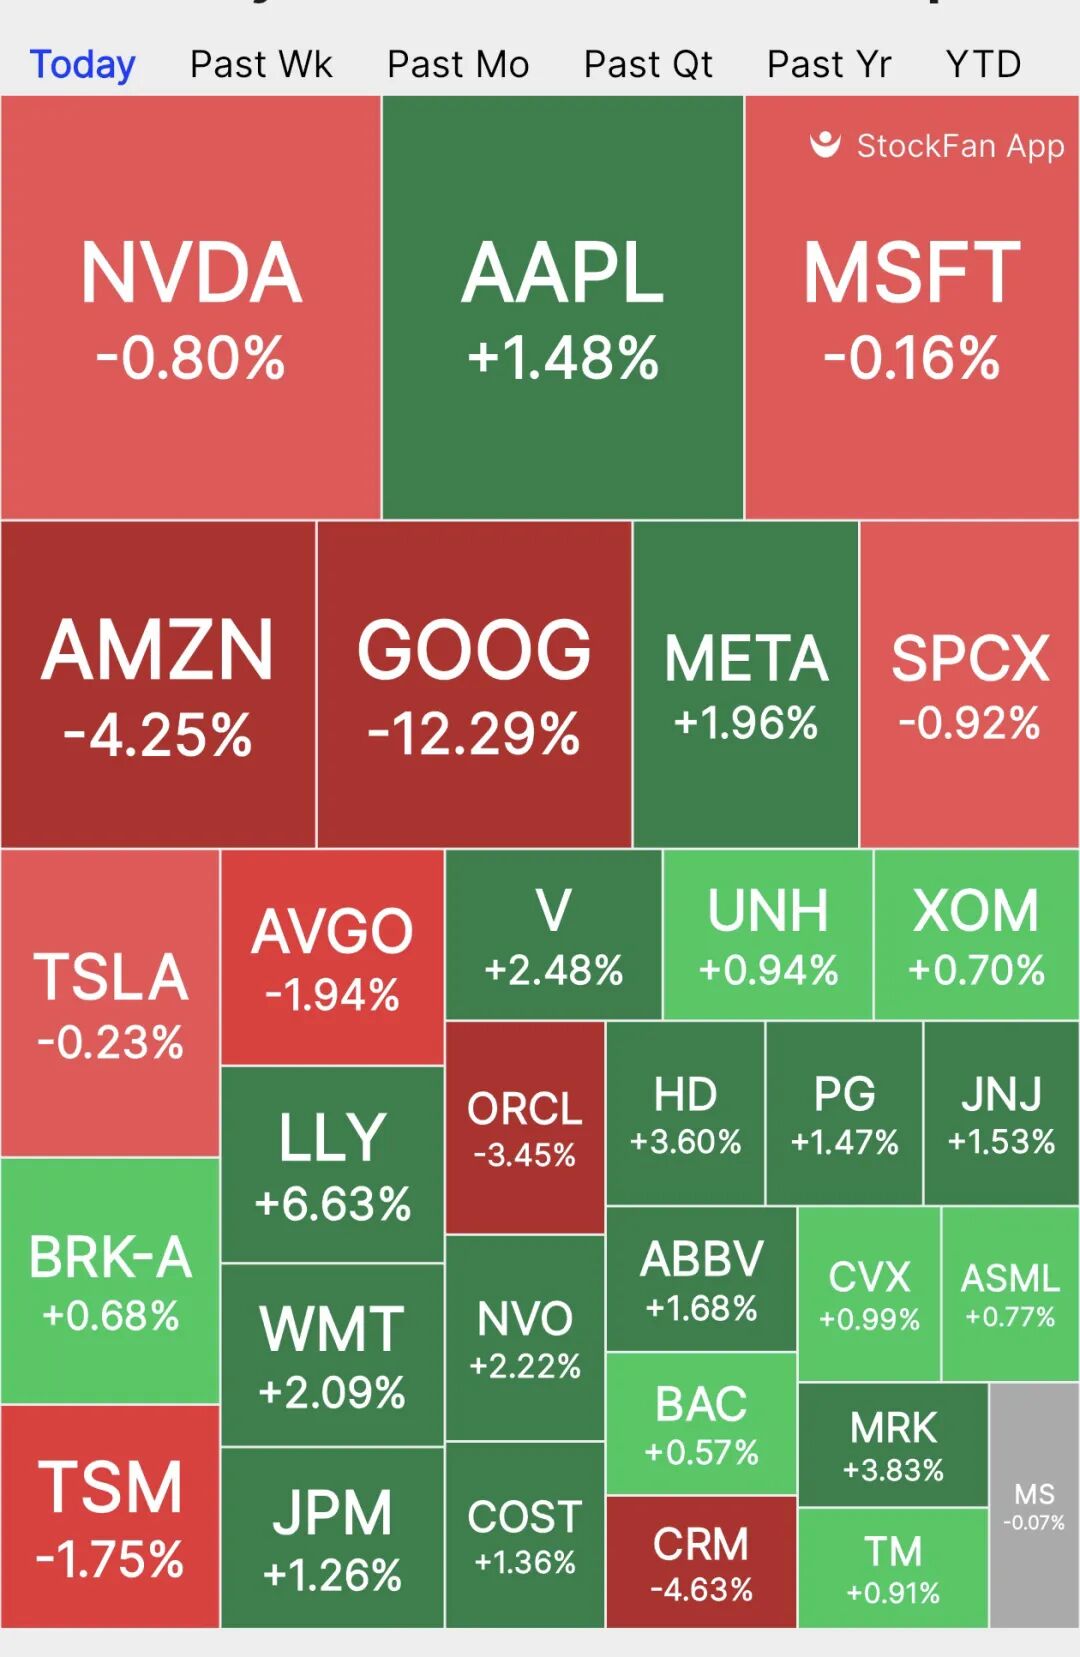
帮华尔街机构算一笔底层的经济账,就能看懂这场抛售背后的冷酷逻辑。
第一,5800 亿至 8000 亿美元的“吞金兽”。按照最新财报指引,仅亚马逊(约 2200 亿美元)、Alphabet(约 2000 亿美元)和微软(日历年约 1700 亿美元)三家公司,2026 全年的合计资本开支就高达5900 亿美元左右。华尔街预计,到 2027 年这一数字将突破8000 亿美元。
第二,折旧洪峰与现金流枯竭。过去两年,科技巨头依靠搜索、广告、电商和办公软件积累的庞大现金流,轻松支付了早期算力账单。但如今,单季 500 亿美元级别的真金白银流出,已将这些“印钞机”推入自由现金流告负、甚至需要举债度日的境地。
第三,高利率环境下的贴现率惩罚。当前 10 年期美债收益率逼近4.988%的高位,利率期货市场甚至定价了美联储年底加息的可能性。在近 5% 的无风险收益率面前,投资者不再愿意为“三年后才能变现的 2.3 万亿美元云订单积压(Backlog)”支付高昂溢价,而是要求立刻看到当期的自由现金流回报。
从“宣布扩大 CapEx 股价就涨”,到“自由现金流转负股价就崩”,2026 年 10 月的这个周四之夜,正式宣告了 AI 盲目扩张时代的终结。对于硅谷巨头而言,真正的硬仗才刚刚开始:在下一份季报到来之前,它们必须向华尔街证明,那数百万张轰鸣运转的算力芯片,烧掉的不只是股东的现金,更能炼出实打实的自由现金流。
登录 www.thefinancex.com 了解更多美股资讯