

来源:美股财经社
四季度营收1144.8亿美元、iPhone收入大增17.5%,均超预期;毛利率降至47.9%,内存涨价压力显现
苹果新任CEO约翰·特努斯交出了他上任后的第一份成绩单:营收和利润双双超出预期,全财年业绩创下历史纪录。但市场最关注的中国市场,没有达到华尔街的期望。
苹果周一美股盘后公布,截至9月26日的2026财年第四季度,营收1144.8亿美元,同比增长约12%,高于市场预期的1134.7亿美元;每股收益2.10美元,高于市场预期的2.00美元。去年同期,苹果营收1025亿美元,净利润275亿美元,每股收益1.85美元。本季度苹果创下了9月季度的营收、净利润和每股收益纪录。
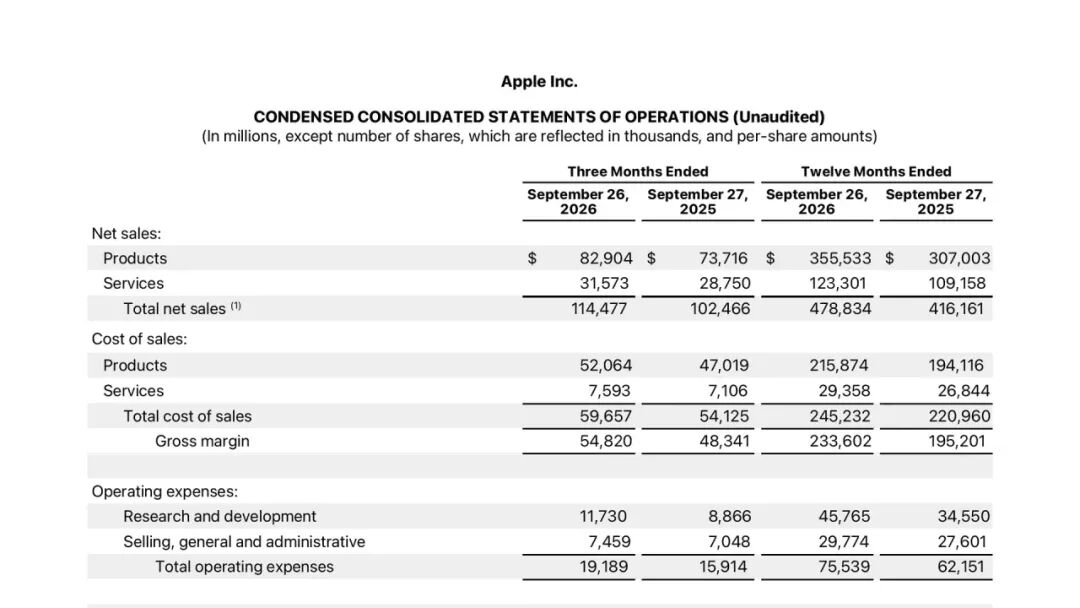
营收也高于苹果自己给出的指引区间。此前,苹果预计本季度营收增长9%至11%。
从全财年看,苹果营收达到4788亿美元,较2025财年的4162亿美元增长15%,经营现金流达到1451亿美元,去年为1115亿美元。特努斯表示,这一季度为苹果史上最好的财年画上了句号。
iPhone和Mac是最大亮点
iPhone收入575.8亿美元,高于市场预期的565.4亿美元;Mac收入107.9亿美元,高于预期的96.1亿美元。iPhone收入同比增长17.5%,创下9月季度纪录;Mac收入增长23.7%。
值得注意的是,这份成绩单里几乎还没有新机的贡献。苹果本季度的iPhone收入只包含了iPhone 18 Pro八天的销售;苹果首款折叠屏手机iPhone Duo,则是在本季度结束之后才上市的。特努斯表示,行业研究机构的数据显示,苹果在本季度获得了市场份额。
也有业务不及预期。iPad收入62.3亿美元,低于市场预期的67亿美元;包括可穿戴设备在内的其他产品收入83亿美元,低于预期的90.6亿美元。服务收入达到315.7亿美元,创历史新高,同比增长9.8%。
大中华区:增长21%,却仍不及预期
市场最关注的大中华区,成了这份财报的短板。苹果大中华区收入175.4亿美元,低于市场预期的187.5亿美元。
去年同期,苹果大中华区收入为144.9亿美元。按此计算,大中华区收入同比增长了21%。换句话说,苹果在中国的生意依然在快速增长,只是没有达到华尔街更高的期望。
分析人士认为,这一项最可能压制股价的涨幅。大中华区的不及预期,最有可能抑制苹果股价的反弹,因为投资者一直把这个市场视为衡量iPhone竞争力的风向标。
值得一提的是,这一季度的中国数据,同样只包含了iPhone 18 Pro上市后的几天。据中国数码博主“RD观测”的追踪,截至10月25日,iPhone 18 Pro系列在国内的销量已突破600万台,这些销量将主要体现在下一季度的财报中。
毛利率:内存涨价的代价
苹果的毛利率正受到市场密切关注,因为存储、内存和芯片等关键零部件的价格上涨,正在冲击苹果的成本。本季度毛利率为47.9%,其中包含约1个百分点的关税退款收益,与上一季度50.1%的毛利率相比大幅下降。关税退款还为每股收益贡献了0.05美元。
47.9%处于苹果此前给出的47%至48%指引区间的上沿。但如果扣除关税退款这一次性因素,苹果核心业务的毛利率只有约46.9%。即将卸任的库克此前曾把内存涨价形容为“百年一遇的洪水”,从这个数字来看,这场“洪水”的影响已经实实在在地体现在了利润率上。
市场反应:股价基本持平
财报公布后,苹果股价在盘后交易中基本持平。苹果的营收和利润均超出预期,但大中华区收入不及预期。苹果股价在常规交易时段已下跌1.83%,收于338.32美元。
分析人士认为,12月季度的指引和管理层对毛利率的表态,可能比9月季度的数据更重要。12月季度是第一个完整包含iPhone 18 Pro假日销售季的季度,它的指引很可能决定市场最终的判断。据Visible Alpha统计,华尔街预计苹果12月季度营收约1530亿美元,其中iPhone收入约889亿美元,每股收益2.93美元。
苹果将在美东时间下午5点召开财报电话会,届时特努斯和首席财务官帕雷克将给出12月季度的业绩指引。